Breitbart Business Digest: Вечная война Джерома Пауэлла с Дональдом Трампом
Джером Пауэлл, пожалуйста, уходите!
Добро пожаловать обратно в пятницу! Это Еженедельный обзор Breitbart Business Digest в семидневный период, который сейчас быстро приближается к своему завершению. Ни при каких обстоятельствах неделя, которой было разрешено стать временной неделей, не будет подтверждена вовремя.
На этой неделе мы увидели Джером Пауэлл настаивает на том, что он может быть председателем ФРС навсегда или, по крайней мере, до тех пор, пока не будет утвержден его преемник, в зависимости от того, что, по нашему мнению, наступит раньше. ФРС также провела заседание и опубликовала новый набор экономических прогнозов, которые практически были проигнорированы всеми, кроме нас. Нефть подорожала, и все продолжали негативно рассуждать о том, что ИИ сделает с трудоустройством набобов.
ФРС стала более оптимистичной в отношении экономического роста
Мы перейдем к попытке председателя Джерома Пауэлла цепляться за контроль над центральным банком через мгновение. Однако перед этим мы хотели указать на то, что по большей части осталось незамеченным в ежеквартальном Обзоре экономических прогнозов ФРС (SEP): ФРС продемонстрировала признаки выхода из своего менталитета, направленного против экономического роста.
Средний прогноз долгосрочных темпов роста реальной экономики вырос в марте с 1,8 процента до 2,0 процента. Хотя это выглядит как небольшое изменение, его стоит отметить, потому что это первый раз, когда прогноз поднялся выше 1,8 процента с декабря 2020 года.. В последний раз он достигал двух процентов в июне 2016 года. В сочетании с прогнозом ФРС о двухпроцентном уровне инфляции это предполагает номинальный темп роста в четыре процента.
Возможно, не сразу понятно, почему это важно, особенно потому, что прогнозы ФРС очень часто ошибочны. Но если подумать о долгосрочных ожиданиях, то это не только прогнозы, но и цели. Долгосрочный уровень инфляции, долгосрочный уровень безработицы и долгосрочный темп роста — это не просто заявления о том, в каком направлении ФРС видит развитие экономики, но и о том, где, по их мнению, находится наш экономический потенциал и где их политика будет пытаться направить экономику. Когда ФРС заявляла, что долгосрочный темп роста составит 1,8 процента, она также заявляла, что будет рассматривать больший рост, чем этот, как минимум потенциально указывающий на перегрев экономики.
Хотя разница между ростом в 1,8 процента в год и двумя процентами может показаться не такой уж большой, со временем она увеличивается. Экономика в два процента в год составляет около на два процента больше через 10 лет, чем экономика с показателем 1,8 процента.. Через 50 лет он станет на 10,5 процента больше. В перспективе 100 лет экономика будет почти на 22 процента больше, чем могла бы быть.
Возможно, неудивительно, что точка зрения ФРС на Ставка по долгосрочным федеральным фондам также вырослас 3,0 процента в декабре до 3,1 процента в марте. Некоторое время назад мы отметили, что этот показатель начал расти в 2023 году, после того как с 2019 года он был более или менее зафиксирован на уровне 2,5 процента, и с тех пор он неуклонно растет. Когда ФРС повышала процентную ставку, сохраняя при этом прогноз ВВП на уровне 1,8, это означало, что нам нужны более высокие процентные ставки, чтобы сдержать инфляцию. Это ужесточение денежно-кредитной политики: более высокие номинальные ставки по сравнению с ростом реального ВВП.
Однако в марте ФРС повысила прогноз роста больше, чем прогноз процентной ставки. Это ослабление политики в долгосрочной перспективе.
Вечная война ФРС Джерома Пауэлла
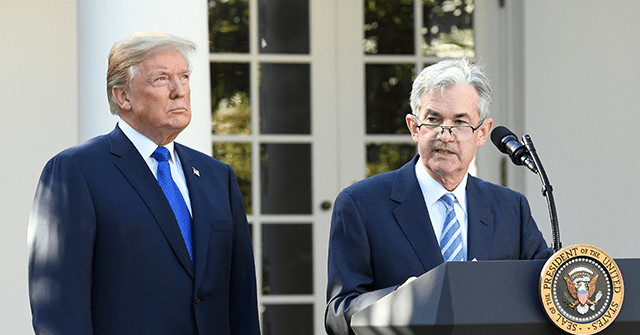
На данный момент мы не должны быть сбиты с толку заявлениями Джерома Пауэлла. Тем не менее, ему удалось снова шокировать нас, заявив в своем пресс-релизе на этой неделе, что, если Кевин Уорш не будет утвержден до 15 мая, Пауэлл воля стать временным председателем ФРС. Более того, он охарактеризовал это как то, чего ожидают закон и прошлая практика. Как мы подробно объяснили вчера, это настолько неправильно, что это граничит с безумием.
Удивительно, что Пауэлл сделал это заявление, по крайней мере, не консультации с Советом управляющих ФРС и остальная часть Федерального комитета по открытому рынку (FOMC). Даже Пауэлл не может думать, что сможет объявить себя председателем, пока не будет утвержден преемник. Может ли он? Мы могли бы подумать, что даже самая независимая от ФРС теория этого дела потребует от правления ФРС привлечения Пауэлла для управления делами во время междуцарствия. Мы почти уверены, что у ФРС есть главный юрисконсульт, который должен быть знаком с законодательством о наследовании. Пауэллу, вероятно, следует выяснить, кто это, и позвонить ему. (Шпаргалка: его зовут Марк Э. Ван дер Вейде, он является генеральным директором с 2017 года.)
Вот нюанс, о котором мы не упомянули во вчерашнем бюллетене. Хотя президент сможет выбрать временного председателя правления ФРС, если Уорш не будет утвержден до 15 мая. Федеральный комитет открытого рынка может избрать любой из его членов может быть его председателем. В прошлом они всегда выбирали председателя правления для управления комитетом, но они могли отказаться от этого соглашения, если возражали против выбора Трампа. Однако это маловероятно, поскольку Трампу придется выбрать председателем одного из своих коллег-губернаторов. Было бы чрезвычайно неколлегиально отклонить этот выбор и назначить другого члена совета директоров председателем комитета.
Более того, в соответствии с сегодняшними договоренностями, Совет ФРС фактически контролирует денежно-кредитную политику. Это потому, что совет директоров устанавливает ставку процентов по резервам, которая сейчас является эффективной процентной ставкой. FOMC контролирует ставку по федеральным фондам, что во многом символично в эпоху сверхобильных резервов. Председатель правления также управляет институциональными аспектами ФРС, включая персонал и регулирующий аппарат. Таким образом, даже если бы у FOMC был другой председатель, неясно, насколько это изменило бы ситуацию.
Наша судьба в нашей нефти
Цены на нефть на этой неделе продолжили рост. приближаемся к 110 долларам за баррель. Для сравнения: в конце прошлого года нефть упала ниже 60 долларов за баррель. В начале этого года цена начала расти, поскольку рынки начали учитывать возможность нападения США на Иран, и в конце февраля достигла около 70 долларов за баррель.
Это означает, что мы уже далеко преодолели трехлетний максимум в 95 долларов. Исследование экономиста Джеймса Гамильтона показало, что преодоление трехлетнего максимума часто сигнализировал о надвигающейся рецессии. При цене выше 100 долларов за баррель весьма вероятно, что мы увидим разрушение спроса в остальной части экономики, поскольку потребители сочтут необходимым сократить расходы в других областях, чтобы позволить себе наполнить свои резервуары. И предприятия будут замедлять производство, если они увидят, что их прибыль сократится из-за временного ценового шока.
Но это только в том случае, если мы останемся на этих уровнях в течение значительного периода времени. К сожалению, это кажется вполне возможным. Хотя мы стараемся сохранять оптимизм в отношении войны, нет никаких признаков того, что она скоро закончится или Скоро откроется Ормузский пролив. (Кстати, почему его не называют Ормузским изгибом? Пролив не очень хорошо описывает этот локтевой изгиб в Персидском заливе.)
Насколько мы можем судить, существует для этого нет простого решения политики. Высвобождение нефти из стратегических нефтяных резервов, как правило, оказывает лишь кратковременное и незначительное влияние на мировые цены. Приостановление действия Закона Джонса, который запрещает иностранным судам перемещать грузы между портами США, вероятно, вообще ничего не даст, особенно потому, что приостановка ограничена 60 днями. Никто не перемещает свои нефтяные танкеры по всему миру ради 60-дневного перерыва в законе Джонса.
Кроме того, люди начинают получать очень расстроен о ценах на газ.
ИИ как новый хлопкоочиститель
Небо рушится на рынке труда благодаря искусственному интеллекту. Эту точку зрения разделяют как технооптимисты, так и технопессимисты. Если вокруг влияния ИИ на рынок труда ведутся большие дебаты, то в основном они касаются того, как быстро ИИ разрушит рабочие места и какие рабочие места он ликвидирует.
У нас врожденная аллергия на такой уровень консенсуса. Итак, давайте рассмотрим совсем другой сценарий. Когда хлопкоочистительную машину изобрел Эли УитниПочти все ожидали, что это снизит спрос на рабский труд. Но поскольку это сделало рабский труд значительно более эффективным, а выращивание хлопка на Юге — гораздо более прибыльным, спрос на рабочую силу увеличился, и площади, используемые для производства хлопка, резко выросли.
Намеки на это уже есть. Мы наблюдаем неожиданный рост производительности труда в экономике США, по крайней мере частично он связан с зарождающимся внедрением искусственного интеллекта. Если ИИ сделает труд более производительным, спрос на человеческий труд, скорее всего, увеличится, а не уменьшится. Возможно, мы не сможем точно сказать, как это выглядит, но предположение о том, что трудосберегающие технологии разрушают спрос на рабочую силу, неверно. не подтверждено историей.
Идем по-голландски
20 марта 1602 года Генеральные штаты Голландской Республики учредили Vereenigde Oostindische Compagnie, известную нам, говорящим на английском языке, как Голландская Ост-Индская компания. Это был акт экономического национализма. Государственный деятель Йохан ван Олденбарневельт способствовал консолидации двух крупнейших торговых фирм, слияние которых привело к созданию компании, предупреждая, что разобщенность позволит Испании и новой английской Ост-Индской компании доминировать.
Голландская Ост-Индская компания получила 21-летняя монополия на торговлю к востоку от мыса Доброй Надеждыначиная с 6,4 миллиона гульденов капитала. Это была первая в мире транснациональная корпорация, акции которой обращались на бирже, настоящая акционерная компания. Любой гражданин Нидерландов мог купить акции, которые свободно обращались на развивающейся Амстердамской фондовой бирже. Управление осуществлялось советом из 17 директоров, сбалансированным по провинциям.
Фотография первого и старейшего известного в мире сертификата акций, выпущенного в Энкхейзене, Нидерланды, 9 сентября 1606 года бывшей голландской Ост-Индской компанией (Verenigde Oostindische Compagnie или VOC). (Мишель Порро/Getty Images)
Его силы были ошеломляющими. Устав позволяет это вести войну, подписывать договоры, строить форты, полевые армии и чеканить монеты. Голландское государство передало строительство империи частной фирме. На пике своего развития в 1670 году Голландская Ост-Индская компания была самой богатой компанией в мире, в которой работало около 50 000 человек и которая монополизировала прибыльную торговлю пряностями. В течение почти двух столетий средние годовые дивиденды составляли около 18 процентов.
Но высокомерие и бесхозяйственность дали о себе знать, как это часто бывает на протяжении всей истории. Контрабанда, коррупция, растущие расходы и упорные выплаты дивидендов на фоне падения прибылей привели к накоплению долгов. К 1790-м годам Голландская Ост-Индская компания оказалась неплатежеспособной.