Бизнес-дайджест Breitbart: Война из-за Кевина Уорша
Первая война Варша: битва за количественное смягчение
Примечание редактора: это первая часть из трех частей, посвященных кандидатуре Кевина Уорша на пост председателя Федеральной резервной системы.
Номинация Кевин Уорш возглавит Федеральную резервную систему вызвало обеспокоенность у друзей и противников экономической программы президента Трампа.
Враги администрации Трампа поспешили выстроить своего рода теорию упреждающего заговора, согласно которой Уорш был назначен просто для выполнения программы Трампа. Большую часть этого можно отбросить как последнюю версию Синдром психического расстройства Трампа. Вместо Россия, Россия, Россия теперь скрежещут зубы по поводу независимости центрального банка.
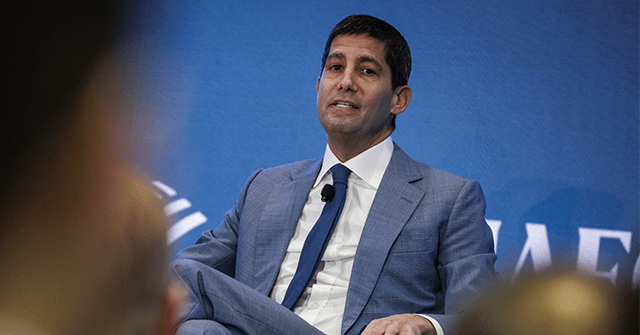
Бывший управляющий Федеральной резервной системы Кевин Уорш выступает на саммите мировой экономики Semafor в Вашингтоне, округ Колумбия, 18 апреля 2024 года. (Сэмюэл Корум/Bloomberg через Getty Images)
Некоторые сторонники президентской программы также обеспокоены выдвижением Уорша. он может быть слишком традиционным выбор для такого преобразующего президента. Нил Датта из Renaissance Macro хорошо отразил это в недавнем подкасте, назвав Уорша «антитезой популистского движения, которое привело президента к власти». И, конечно же, немного неприятно видеть, что эта номинация получила поддержку бывшего председателя ФРС Бена «QE» Бернанке и премьер-министра Китая и Канады Марка Карни.
На наш взгляд, аналитики, классифицирующие Уорша либо как «ястреба», либо как «голубя», а затем предсказывающие, как это будет развиваться при президенте Трампе, скорее всего, являются недоразумением. Фактический рекорд Уорша и как это сочетается с разумной денежно-кредитной политикой.
Уорш не Убер-Ястреб
Обозреватель Bloomberg Opinion Джонатан Левин предлагает хрестоматийный пример такого запутанного мышления. Он утверждает, что Уорш «жестко ястреб» основано, прежде всего, на его несогласии со вторым QE в 2010 году, когда уровень безработицы составлял 9,8 процента. Левин утверждает, что «многие наблюдатели за «восстановлением безработицы» 2010-х годов теперь желают, чтобы мы делали больше для поддержки экономики, а не меньше», рассматривая скептицизм Уорша как свидетельство того, что он не заботится о безработных.
Это совершенно неверно истолковывает то, о чем говорил Уорш. Он не призывал делать меньше для экономики. Он утверждал, что дополнительное количественное смягчение не решит структурные проблемы вызывая медленное восстановление. (Этот момент соавтор Breitbart Business Digest Джон Карни высказал еще в 2013 году.) Как выразился Уорш в своих показаниях перед Конгрессом после ухода из ФРС, нормативное бремя и финансовая неопределенность «сдерживали инвестиции», и решение требовало «мер по повышению производительности и участия рабочей силы». Это, конечно, реформы, выходящие за рамки мандата ФРС.
Уорша беспокоило не то, что QE2 принесет слишком много пользы. Дело в том, что это совсем не поможет восстановлению безработицы.одновременно создавая растущие риски из-за искажений рынков и будущей инфляции. Вялое восстановление рынка труда в 2010-х годах в сочетании с пузырями активов и зависимостью рынка от поддержки ФРС позволяет предположить, что Уорш правильно понял ограничения QE.
Процветание не является угрозой стабильности цен
И, вопреки мнению некоторых критиков-популистов Уорша, мировоззрение Уорша никогда не сводилось к противодействию экономическому росту. Фактически, большую часть последнего десятилетия он посвятил доказыванию того, что центральные банки неправильно понял процветание как угрозу. Виновник? Неверная модель – кривая Филлипса – которая рассматривает высокую занятость как первый шаг к растущей инфляции.
«Модели центрального банка предполагают, что ужесточение рынка труда должно привести к ускорению инфляции», — сказал Уорш в 2017 году. «Но эти отношения в лучшем случае кажутся непрочными».
Его точка зрения проста: ФРС потратила годы на повышение ставок или сдерживание поддержки каждый раз, когда экономика набирает силу, будучи убеждена, что слишком большое количество рабочих мест или слишком большой рост заработной платы вызовут инфляцию. Эта модель неоднократно терпела неудачу, но истеблишмент ФРС цепляется за нее. Эту точку зрения Уорш отвергает. Он не думает, что ФРС должна тормозить растущую экономику. Он считает, что рост производительности и расширение рынка труда могут сосуществовать со стабильностью цен.
А затем, когда администрация Байдена стимулировала восстанавливающуюся экономику, ложно заявляя, что Трамп оставил руины, ФРС потеряла самообладание, чтобы защитить свою независимость. Он «приспосабливал» бюджетные инициативы Байдена вплоть до худшего инфляционного эпизода за четыре десятилетия.
Настоящее подтверждение концепции Уорша наступил в декабре 2021 года, когда он написал в Уолл Стрит Джорнал что «если ценовая стабильность будет растрачена, финансовая стабильность окажется под угрозой», и предупредил, что «чрезвычайные эксцессы в монетарной и фискальной политике» пробудили «инфляционного дракона» после десятилетий спячки. На тот момент ФРС все еще настаивала на том, что инфляция была «временной», а председатель Джером Пауэлл только что ушел в отставку под давлением.
Он был прав. Последующий всплеск инфляции заставил самое агрессивное ужесточение ФРС за последние четыре десятилетияподтверждая предупреждение Уорша о том, что длительное проживание несет в себе серьезные риски. Тем не менее, в анализе Левина этот эпизод вообще не упоминается, хотя он представляет собой самую большую ошибку политики ФРС за последнее поколение, и Уорш назвал это правильно, тогда как консенсус понял это неправильно.
Это дает то, чего не хватает в рамках концепции «ястреб-голубь»: Уорш последовательный аналитический подход это приводит его к разным политическим рецептам в разное время. Как правильно отмечает Джон Аутерс в Bloomberg, эти категории «не являются неизменными».
«Экономист может быть воинственным в одних моментах и мирным в других, оставаясь при этом последовательным. Соответствующий уровень процентных ставок будет меняться со временем», — отмечает Аутерс.
Уорш выступал против второго количественного смягчения в 2010 году, поскольку считал, что его выгоды уменьшаются, а риски растут. Он раскритиковал продление политики ФРС в 2021 году, поскольку инфляция ускорялась. Он мог бы поддержать снижение ставок сейчас, когда инфляция снизилась и возобновился неинфляционный рост, не отказываясь при этом ни от каких принципов.
Вопрос не в том, ястреб он или голубь, а в том, приводит ли его аналитическая система к здравым суждениям.
Завтра: видение Уорша сокращения баланса ФРС и его значение для финансовых рынков.