
















Эдмунд Фелпс: пророк подъемов и спадов производительности
Эдмунд Фелпс, скончавшийся на прошлой неделе в возрасте 92 лет, получил Нобелевскую премию по экономике еще в 2006 году за работу по изучению глубинной структуры безработицы, инфляции и ожиданий. Но одна из его самых провокационных идей —бизнес-цикл производительности— до сих пор не получил того внимания, которого заслуживает.
Это позор, потому что идеи Фелпса — это именно то, на что нам следует обратить внимание прямо сейчас.
Американский экономист и лауреат Нобелевской премии по экономике 2006 года Эдмунд Фелпс на конференции в Министерстве экономики в Париже 21 ноября 2017 года. (ЭРИК ПЬЕРМОНТ/AFP через Getty Images)
Экономика США подошла к необычному перепутью. Производительность растет, рынок труда остается исторически напряженным, а рост рабочей силы застопорился. Традиционная мудрость рассматривает ограниченный рынок труда и замедление роста рабочей силы как предупреждающие знаки того, что экономический рост может быть затруднен. Это стало одним из ведущих аргументов в пользу смягчения иммиграционных ограничений и расширения программ виз для иностранных рабочих. Нам нужно больше рабочих, постоянно говорит бизнес-лобби президенту Трампу.
Теория Фелпса предполагает нечто иное: если производительность достигается без предшествующего бума найма, это может быть тот редкий цикл, который обеспечивает увеличение объема производства без предварительного бума занятости это нужно мучительно раскручивать.
Сердце Теория инноваций Фелпсаразработанный в 1980-х и 1990-х годах, был обманчиво простым и глубоко противоречивым. Бум производительности не обязательно начинается тогда, когда рост производительности проявляется в данных. Они начинаются раньше, когда предприниматели и инвесторы начинают ожидать будущего роста производительности.
Когда бизнес видит новые технологические возможноститеневая ценность, которую они придают бизнес-активам, возрастает, особенно обученным сотрудникам, установленному капиталу, отношениям с клиентами и организационному потенциалу. Компании спешат нанимать, обучать, инвестировать и расширяться в ожидании будущего повышения производительности. Этот бум реален. Занятость расширяется, зарплаты растут, цены на активы растут, а экономика ускоряется.
Но когда наконец наступит рост производительности, он не обязательно приведет к второму буму. Найм и инвестиции, которые оправдали бы доходы, возможно, уже имели место. Будущее капитализировано заранее. Реализованный прирост производительности означает конец бума, а не начало нового.
Это решающая идея Фелпса. Ожидаемый рост производительности носит экспансионистский характер. Реализованный прирост производительности, если он уже прогнозируется, может оказаться дезинфляционным.разрушительный или даже сдерживающий – не потому, что производительность плохая, а потому, что экономика уже приспособилась к ожиданиям этого.
Фелпс использовал 1930-е годы как один из своих исторических примеров. Всплеск производительности того десятилетия – электрификация, автомобили, радио, современное производство – не сопровождался нормальным ростом. По его мнению, эти достижения были отчасти отсроченными плодами инвестиционный бум 1920-х годов. Экономика строилась, нанимала и капитализировала ожидания будущей производительности. Когда прибыль пришла, они не вытащило нас автоматически из Великой депрессии.
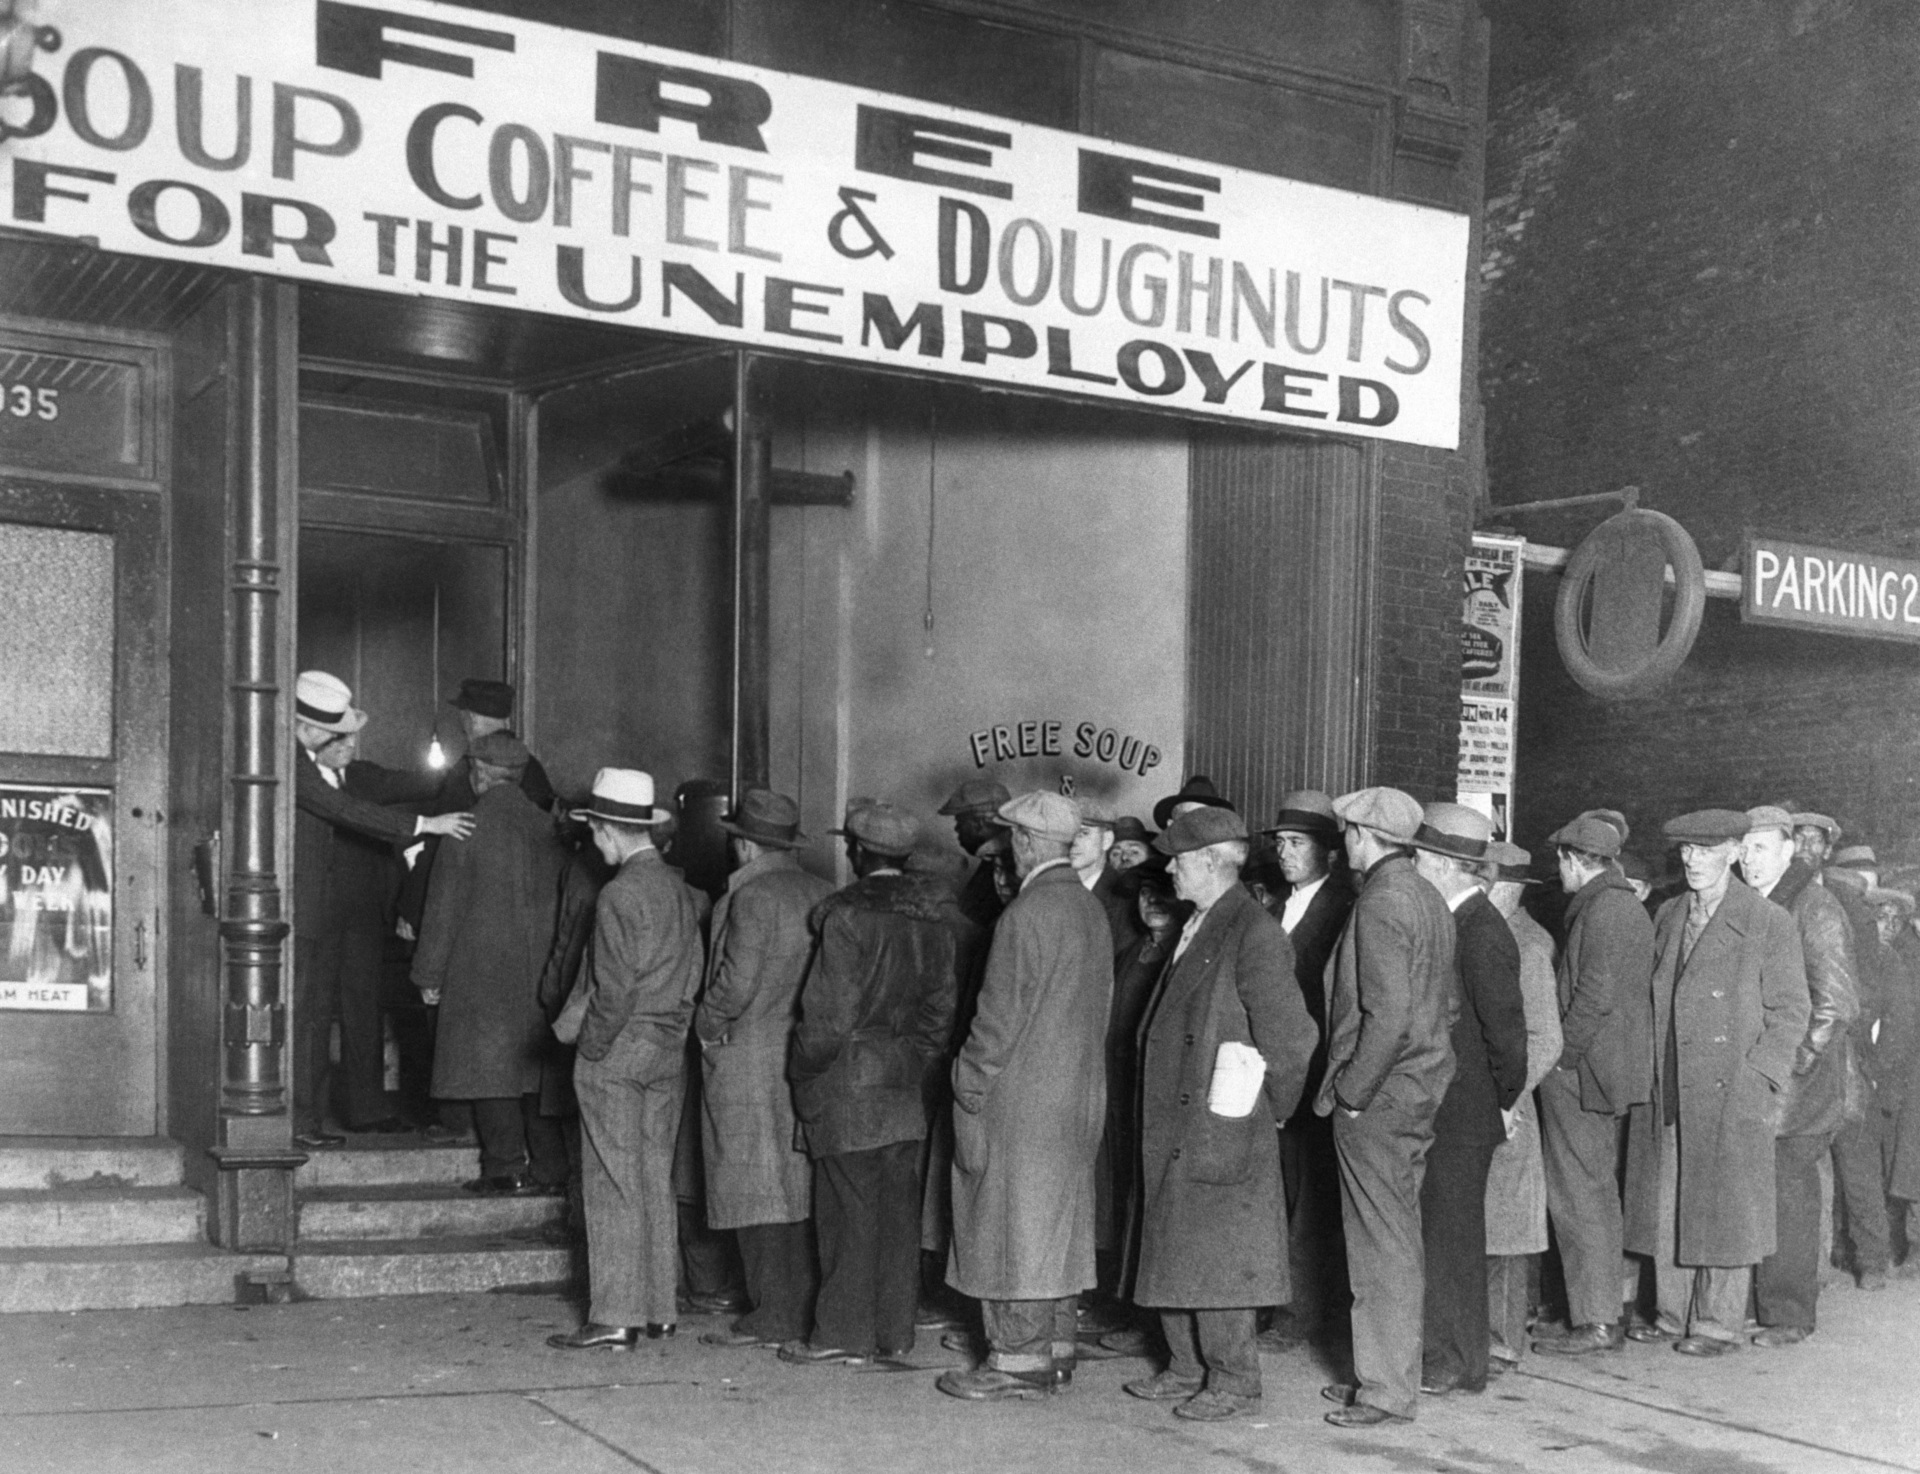
Во время Великой депрессии безработные выстраиваются в очередь возле столовой, открытой гангстером Аль Капоне, в Чикаго, штат Иллинойс, ноябрь 1930 года. (Bettmann/Getty Images)
Фелпс не отрицал, что денежно-кредитная политика 1930-х годов или нормативная и фискальная политика «Нового курса» администрации Рузвельта усугубили Депрессию. Вместо этого он приступил к чему-то более глубокому и важному. А именно, описывая структурный механизм, создающий экономические циклы: производительность может появиться после того, как экономика уже взяла на себя обязательства по инвестициям и занятости, которые, как ожидалось, оправдала производительность.
Это до сих пор часто упускается из виду в наших дискуссиях о том, как развивается экономика. Политические аргументы обычно рассматривают рост производительности как нечто прямо положительное: увеличение производства, снижение инфляции, более высокая реальная заработная плата, более сильный экономический рост. И они хороши. Но Фелпс увидел сложность. Время и ожидания имеют значение. Разница между ожидаемой и реализованной производительностью может определить, продолжится ли бум или закончится.
Сегодняшняя экономика, возможно, решила эту проблему неожиданным способом: в первую очередь предотвратив ожидаемый кадровый бум.
Иммиграционный контроль и замедление роста населения резко ограничили расширение рабочей силы. Компании с трудом нанимали сотрудников, даже когда хотели расшириться. У них было мало возможностей нанимать сотрудников в преддверии будущего роста производительности. Рынок труда напряжен так же, как рынки труда становятся напряженными, когда рост рабочей силы замедляется, а границы ограничивают передвижение. Сегодня предприятия в США сталкиваются с простым ограничением: они не могут нанимать сотрудников так, как раньше. Не существует готового резерва безработных, к которому можно было бы обратиться и отобрать новых работников.
И это меняет цикл производительности.
Без большого этапа чрезмерного набора персонала существует меньше лишней рабочей силы, которую нужно пролить когда производительность материализуется. Фирмы по-прежнему хотят повышения производительности. Они нужны им, чтобы управлять ценовым давлением, поддерживать прибыль и расширять производство. Но эти достижения не наступают после классического бума на рынке труда. Они приходят в экономику, где компании вынуждены делать больше, используя нехватку рабочей силы.
Вот что делает нынешнюю комбинацию такой необычной: производительность растет в условиях нехватки рабочей силы. Это не чудо со стороны спроса, созданное свободной политикой. Это структурное состояние. Фирмы подталкиваются к инновациям потому что они не могут нанять сотрудников, чтобы избежать ограничений. Когда приходит производительность, это не обязательно вызывает болезненную коррекцию занятости, которая обычно следует за чрезмерным бумом.
Вот где новый председатель ФРС Аргумент Кевина Уорша об искусственном интеллекте и денежно-кредитная политика соответствует этому естественно. Уорш утверждает, что ИИ представляет собой настоящий шок производительности со стороны предложения, а не просто инфляцию спроса, замаскированную под экономический рост. Если это так, то сочетание этих прибылей с более низкими процентными ставками не является уступкой инфляции. Это признание того, что производственно-сбытовой потенциал экономики улучшается.
В рамках теории Фелпса целью политики должно быть пусть рост производительности течет через экономику не вызывая ненужного сокращения. Снижение ставок в этих условиях — это не просто «потерянные деньги». Они могут быть механизмом, который не позволяет фирмам слишком остро реагировать на достигнутый прирост производительности, слишком резко сокращая найм сотрудников и инвестиции.
Это также объясняет, почему ограниченный рынок труда может защитить от рецессии а не предшественником этого. В стандартной ситуации повышение производительности может быть опасным, поскольку оно следует за периодом чрезмерного расширения. Фирмы нанимают сотрудников в ожидании бума, а когда, наконец, достигается производительность, они обнаруживают, что им больше не нужно столько рабочей силы. Последуют увольнения, доверие потребителей падает, расходы падают, и риск рецессии становится большим.
Но если у фирм никогда не будет возможности нанимать слишком много сотрудниковкорректировка, вероятно, будет намного меньше. Заработная плата остается высокой, поскольку рабочей силы по-прежнему не хватает. Потребление не падает. Рост производительности поддерживает рентабельность и объем производства, а не провоцирует массовые увольнения. Рост может поддерживаться без дефляционного похмелья, которое часто следует за чрезмерно продолжительным бумом.
Риски, конечно, есть. На этот раз чрезмерные инвестиции могут быть не в рабочую силу. Это могут быть центры обработки данных, чипы, энергетическая инфраструктура, программное обеспечение или завышенная оценка акций. Цикл Фелпса все еще может возникнуть на рынках капитала, даже если он не проявляется в платежных ведомостях. Но это только обостряет ситуацию: вопрос не в том, хороша или плоха производительность. Вопрос в том, где экономика уже перекапитализировала ожидания будущей производительности.
Смерть Фелпса оставляет нас без одного из немногих экономистов, желающих серьезно задуматься о том, как структура экономики влияет на траекторию роста. Но его идеи предполагают, что нынешнее сочетание напряженной рабочей силы и растущей производительности, возможно, не является кризисом, ожидающим своего часа. Возможно, это редкий цикл производительности, который обеспечивает устойчивый рост без привычного похмелья.