Бизнес-дайджест Breitbart: Добро пожаловать в «тарифную долину», где импорт может резко вырасти
Впереди следующие тарифы: мы уже видели этот фильм раньше
Решение Верховного суда о том, что Закон о международных чрезвычайных экономических полномочиях (IEEPA) не санкционирует введение тарифов, создало необычную ситуацию в краткосрочной перспективе: временная «тарифная долина» это может спровоцировать новую волну накопления импортных запасов в ближайшие месяцы.
После отмены тарифного режима IEEPA по законодательным основаниям администрация перешла на Раздел 122 Закона о торговле 1974 года.орган, предназначенный для решения краткосрочных проблем платежного баланса. Белый дом первоначально описал новую меру как десятипроцентную адвалорную импортную пошлину сроком на 150 дней, а чиновники предположили, что ставка может быть увеличена до 15 процентов.
Сама по себе временная надбавка не выглядит приглашением к увеличению импорта. Но компании не планируют, исходя из сегодняшнего тарифа. Они планируют ожидаемый тарифный режим. Администрация это дала понять намерено добиваться более высоких и более долгосрочных тарифов что он считает, что может взимать сборы посредством других законов, в частности, действий по обеспечению национальной безопасности в соответствии с разделом 232 и расследований недобросовестной торговли в соответствии с разделами 301 и 302 Закона о торговле.
Эта последовательность создает долину. Если бизнес считает, что период действия раздела 122 является мостом к более жесткому режиму в будущем, рациональным ответом будет заранее начать повышение. Ты увеличить импорт сейчас чтобы вы ввозили в США как можно больше товаров по более низким пошлинам.
Те, кто помнит недавнюю историю, обречены наблюдать ее повторение
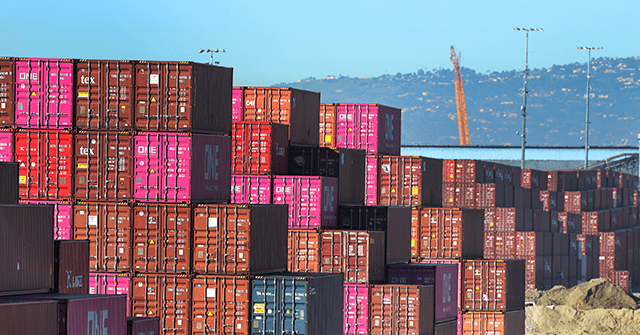
Это не теоретическое. Это просто произошло. В 2025 году перспектива повышения тарифов вызвала бум на начальном этапе. По оценкам Bank of America, торговый дефицит увеличился примерно на 50 процентов на пике всплеска, поскольку компании увеличили поставки в преддверии волны политики, а затем сократился после того, как эти запасы были истощены.
Если к лету бизнес ожидает повышения тарифов, Март, апрель и май станут основными месяцами опережающего развития.. Если ожидается, что переход будет более медленным, всплеск будет распространяться. В любом случае, стимул один и тот же: если вам все равно понадобятся инвентарные запасы, самый дешевый и наименее рискованный выбор — купить их во время «окна». (Конечно, этому есть некоторый предел: накапливать слишком большие запасы рискованно, поскольку вы не знаете, каким будет будущий спрос.)
Что стоит посмотреть, так это не только дефицит заголовков, но и состав импорта. Наиболее четкие сигналы накопления запасов, вероятно, проявятся в товарах длительного пользования и промежуточных ресурсах. Это товары с длительным сроком хранения, в некоторой степени предсказуемым спросом и цепочками поставок, нарушение которых обходится дорого. Если в ближайшие несколько месяцев рост этих категорий ускорится, это будет признаком того, что компании эксплуатируют тарифную долину.
В более широком плане переход к тарифам редко приводит к четкому и немедленному улучшению торговых данных. Они создают эффект дедлайна. Тарифы могут со временем влиять на закупки и производство, но в краткосрочной перспективе они часто меняют сроки импорта, сначала увеличивая дефицит и только потом производя какое-либо возмещение. Если США сейчас вступают в тарифную долину, следующие несколько торговых отчетов могут выглядеть шагом назад даже несмотря на то, что они отражают наиболее рациональный возможный ответ на предстоящий политический путь.
Проверка теории прохождения
Всплеск импорта в тарифной долине также может привести к ВВП выглядит слабее даже если базовый спрос устойчив. В национальных счетах скачок импорта усугубляет падение чистого экспорта. Накопление товарных запасов может компенсировать это: товары, которые прибывают и лежат на полках, проявляются как более высокие частные запасы, которые считаются инвестициями. Но эти двое не всегда совпадают в одном квартале. Сроки, оценка и измерение могут привести к тому, что импорт и смещение запасов будут распределены по разным периодам. Поэтому, если всплеск произойдет в конце квартала, не удивляйтесь, если ВВП в первом квартале будет выглядеть слабее, чем можно было бы предположить по базовым темпам активности.
И последняя мысль: тарифная долина может предложить реальная проверка утверждений о том, что предприятия принимают почти все тарифы клиентам. Если тарифы в значительной степени будут перенесены в потребительские цены, предельное ценовое давление на вновь заказываемые тарифные товары должно ослабнуть, а эффективная тарифная ставка снизится. Это должно означать более низкие цены, чем мы могли бы увидеть в противном случае, и путь инфляции ниже, чем ожидалось ранее. Конечно, мы можем просто обнаружить, что теория переноса неверна.