Breitbart Business Digest: желаемое истеблишментом мнение о торговле
У США действительно есть проблемы с платежным балансом
Аргументы против тарифов получили блестящее переизложение в Файнэншл Таймс На этой неделе. Его стоит тщательно изучить, потому что он неправильно понимает проблему, неправильно определяет причинно-следственную связь и предлагает пожелания вместо решений.
Гарвардский экономист и бывший главный экономист МВФ Гита Гопинатх утверждает, что реальной чрезвычайной ситуации с платежным балансом не существуетчто ухудшение чистой международной инвестиционной позиции Америки — это, по большей части, история оценки, а не настоящий внешний кризис, и что реальные ответы заключаются в финансовой консолидации в Вашингтоне и ребалансировке, основанной на потреблении, в Пекине. Тарифы, предупреждает она, могут создать тот самый кризис, который они должны предотвратить.
Это может звучать академично, но это имеет непосредственное практическое значение. Новые тарифы администрации, разработанные после того, как Верховный суд отменил прошлогодние пошлины, основаны на законе 1970-х годов, согласно которому дает президенту право вводить тарифы специально для устранения фундаментального дисбаланса в международных платежах. Оппоненты уже готовятся утверждать, что у президента нет таких полномочий, поскольку предполагаемой проблемы не существует.
Допустим, в ее первом пункте что-то есть. Рынки по-прежнему рассматривают Соединенные Штаты как безопасную гавань. Сила доллара во время начала войны в Иране является тому подтверждением. Но это позволяет ей опровергнуть ненужную администрации паническую историю. Аргументы администрации Трампа в пользу новых тарифов для платежного баланса не зависят от того, готовы ли Соединенные Штаты собираюсь превратиться в Аргентину. Достаточно увидеть, что нынешняя система сильно разбалансирована: наш спрос утекает наружу, производство следует за ним, а претензии иностранной собственности на американские активы накапливаются. Проблема с платежами не обязательно означает, что мы не сможем выполнить свои обязательства завтра утром. Это может означать, что мы постоянно торгуем производительной силой.
Ее трактовка чистой международной инвестиционной позиции (NIIP) делает такое же сужение, выражаясь техническим языком. Американский NIIP – разница между что американцы владеют за границей и что иностранцы владеют здесь— резко ухудшился, примерно с отрицательных 50 процентов ВВП в 2015 году до отрицательных 89 процентов в 2024 году. Гопинатх утверждает, что во многом это отражает более высокие показатели американских акций по сравнению с иностранными акциями, что повышает рыночную стоимость иностранных требований к американским компаниям.
Даже если это правда, это не доказывает того, что, по ее мнению, это доказывает. Эффекты оценки могут во многом объяснить ухудшение объема чистых обязательств. Они не устраняют проблему потока. Соединенные Штаты по-прежнему имеют большой торговый дефицит и большой дефицит текущего счета. Иностранные претензии на американское богатство не становятся менее реальными только потому, что они стали более ценными по мере того, как рынки США опережали результаты. Во всяком случае, ее собственный анализ указывает на другую уязвимость: страна, внешнее положение которой все больше зависит от готовность иностранцев предъявлять огромные и растущие претензии от своего фондового рынка не избежал зависимости. Он просто изменил свою форму.
Торговый дефицит вызывает дефицит бюджета
Предложенные ею средства правовой защиты еще слабее.
Во-первых, это бюджетная консолидация в Вашингтоне. «Бюджетная консолидация» код для балансировки бюджета. Ваша первая реакция такая же, как и наша: на какой планете жил Гопинатх? Нет никакой вероятности, что Конгресс одобрит сбалансированный бюджет в ближайшее время. Требуемые масштабные повышения налогов или масштабные сокращения бюджета будут настолько непопулярны, что даже если той или иной партии удастся их провести, они немедленно потеряют контроль на следующих выборах. Люди могут говорить, что им нравятся сбалансированные бюджеты, но немногие готовы платить по счетам или поддерживать политиков, которые это делают.
И на это действительно есть веская причина: наш торговый дефицит практически требует дефицита бюджета. В экономике с примерно сбалансированной торговой позицией каждый в Америке тратит чужие доходы из американского дохода. Но когда мы имеем торговый дефицит, часть наших национальных расходов не становится национальным доходом. Они утекают и становятся иностранным доходом. Если эту утечку предоставить самой себе, это означает, что американцы должны смириться со снижением доходов и сокращением богатства. Чтобы не стать беднее, нам нужен кто-то, кто восполнит этот пробел. Пока иностранцы отказываются восполнить дефицит, покупая продукцию американского труда, единственным местом, к которому можно обратиться, является правительство. Бюджетный дефицит – это то, как ответственное правительство реагирует на торговый дефицит.
Программа Гопинатха возвращает эту причинно-следственную связь назад, предполагая, что дефицит бюджета приводит к дефициту текущего счета.
Китай никогда не собирается восстанавливать баланс своей экономики
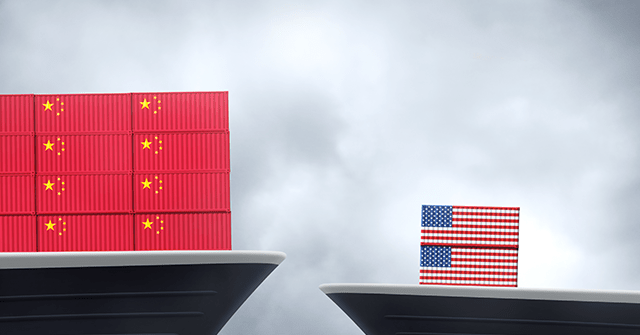
Ее рецепт на Китай еще менее серьезен. Гопинатх указывает на риторику Пекина об «инвестициях в людей» как на свидетельство того, что ребалансировка, основанная на потреблении, наконец, может начаться. Но торговые данные говорят реальную историю. Даже когда тарифы ограничили китайский экспорт в США, ответом не было усиление потребления внутри страны. Это было для отправить товар куда-нибудь еще. Экспорт, перенаправленный из США, появился в Юго-Восточной Азии, Латинской Америке, Африке и Европе. Китай ничего не меняет баланс. Это просто поиск новых каналов для тех же старых излишков.
Но даже если бы Пекин захотел провести настоящую ребалансировку, основанную на потреблении, он натолкнулся бы прямо на политику своей собственной системы. Профицит Китая зависит от направления доходов от домохозяйств к промышленности, экспортерам и государственному сектору. Потребление домохозяйств снижается не случайно. Его намеренно сдерживают. Бенефициары китайского режима не собираются менять ситуацию.
Чем Гопинатх никогда всерьез не занимается, так это тем, почему так и не происходит корректировка учебника. И все же Соединенные Штаты жили с дефицитом текущего счета в течение полувека, не получив самокоррекции, которую обещают модели. Доллар по-прежнему поддерживается спросом на резервы, покупками активов-убежищ и продолжающимся аппетитом мира к американским активам. Вот где эссе ошибается больше всего: он ошибочно принимает сохранение соглашения за доказательство того, что оно благоприятно.
Проблема платежей, возможно, не является острой в том узком смысле, который предпочитает Гопинатх. Но альтернативы, которые она предлагает – ожидание, пока Вашингтон обнаружит финансовую дисциплину, а Пекин добровольно откажется от меркантилизма – не являются решениями. Это фантазии, замаскированные под анализ.