Breitbart Business Digest: Как счета Трампа могут превратить детей из рабочего класса в миллионеров
Счета Трампа — это «ангельский раунд» инвестиций в молодежь Америки
Банк Америки объявила в среду, что она будет соответствовать взносу федерального правительства в размере 1000 долларов США на счета Trump Accounts для детей, имеющих на это право, его 165 000 американских сотрудников. Этот шаг делает BofA последним в быстро расширяющемся списке крупных работодателей, в том числе BlackRock, Intel, Чарльз Шваб, JP Morgan Chase, Charter Communications, Robinhood, SoFi и Uber— которые рассматривают эти счета как конкурентоспособные льготы для сотрудников и как средство создания богатства поколений.
То, что началось как раздел 530А прошлогоднего Закона об одном большом красивом законопроекте, превращается в нечто более существенное: многоуровневая система накопления богатства объединение государственного стартового капитала, корпоративного финансирования, благотворительных пожертвований и семейных сбережений. Скорость, с которой частный капитал поступает в программу, позволяет предположить, что мы, возможно, являемся свидетелями ранних этапов структурного сдвига в том, как американские семьи накапливают богатство. Подрастающее поколение Америки вот-вот испытает нечто вроде ангельского раунда венчурных инвестиций.
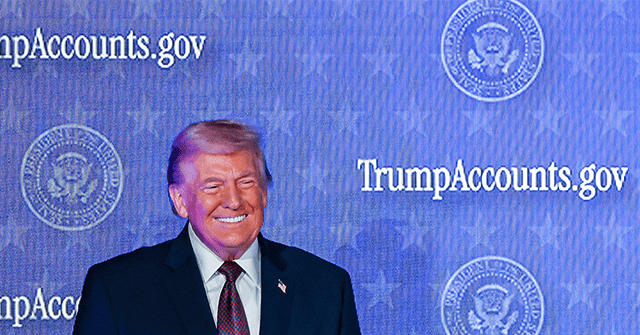
Президент Дональд Трамп прибывает, чтобы выступить на саммите по запуску счетов Трампа в Вашингтоне, округ Колумбия, 28 января 2026 года. (Валери Плеш/Bloomberg через Getty Images)
Базовая структура
Дети, родившиеся в период с 1 января 2025 г. по 31 декабря 2028 г., получают единовременный федеральный взнос в размере 1000 долларов США независимо от дохода семьи. Никакой проверки нуждаемости, никакого поэтапного отказа, никаких ограничений на доходы. Родители открывают счета, заполнив форму IRS 4547 вместе с налоговыми декларациями за 2025 год в этом сезоне или позже через TrumpAccounts.gov. Фактические депозиты начнутся 4 июля 2026 года.
Семьи могут вносить до 5000 долларов в год. (и это будет с поправкой на инфляцию после 2027 года). Работодатели могут добавить до 2500 долларов в год.исключенный из налогооблагаемого дохода сотрудников, который будет засчитан в счет семейных инвестиций в размере 5000 долларов США. Фонды растут за счет отложенных налогов и инвестируются в индексные фонды, отслеживающие в основном акции США. Выплаты заблокированы до достижения 18-летнего возраста, когда владельцы счетов смогут получить доступ к некоторым средствам для покупки жилья, создания бизнеса или образования. Оставшаяся часть автоматически преобразуется в традиционную схему IRA.
Математика сложных процентов на протяжении десятилетий делает эти счета поистине преобразующими. Ребенок, получающий от государства 1000 долларов при рождении плюс скромные ежегодные взносы в размере 2500 долларов, к 18 годам накапливает примерно 85 000 долларов при шестипроцентной годовой доходности. Если оставить эту сумму нетронутой до выхода на пенсию в 65 лет, это составит примерно 1,2 миллиона долларов.
Конкуренция стимулирует участие работодателей
Bank of New York Mellon стал первым крупным финансовым учреждением, объявившим о сопоставлении в декабре 2025 года. В январе 2026 года за ним последовала BlackRock, затем Чарльз Шваб, а затем еще ряд других. Компания Charter Communications подчеркнула, что соответствие «укрепляет свою приверженность своей рабочей силе, 100% сотрудников которой находятся в США».
Конкурентная динамика проста. Когда один крупный банк предлагает предложение на сумму 1000 долларов, а конкуренты этого не делают, это становится значимым фактором в привлечении и удержании сотрудников. Стоимость скромная — 1000 долларов США на одного ребенка, имеющего право на участие в программе, в качестве единовременного расхода. Bank of America также вводит вычеты из заработной платы до уплаты налогов для взносов сотрудников, что позволяет работникам легко добавлять свои собственные деньги.
Если нынешние темпы сохранятся, Соответствие Fortune 500 может стать стандартом в течение 12-18 месяцев. Компании столкнутся с давлением, чтобы соответствовать конкурентам. Механизм, который сделал 401(k) повсеместным — конкурентная необходимость на рынке талантов — похоже, начинает действовать и в отношении счетов Трампа.
Филантропическое усиление
Помимо корпоративных матчей, в страну поступает огромный благотворительный капитал.. Майкл и Сьюзан Делл пообещали выделить 6,25 миллиарда долларов — одно из крупнейших пожертвований в истории Америки — на финансирование счетов в размере 250 долларов для 25 миллионов детей в почтовых индексах среднего класса. Рэй Далио и его жена Барбара вносят вклад в размере 250 долларов на нужды примерно 300 000 детей в Коннектикуте.
Штаты тоже присоединяются. Лидеры Техаса предложили добавить по 1000 долларов на каждый счет. Программа министра финансов Скотта Бессента «Вызов 50 штатов» предполагает, что все штаты вносят свой вклад. Даже если на уровне Техаса примет участие только половина, миллионы детей начнут с 2000–3000 долларов, не считая каких-либо взносов семьи или работодателя. Как и в частном секторе, штаты, скорее всего, будут конкурировать друг с другом за предоставление финансирования для привлечения жителей, особенно в нынешних условиях низкого роста населения.
Рассмотрим ребенка, родившегося в 2026 году у сотрудников Bank of America в Техасе. Правительство: 1000 долларов. Матч Bank of America: 1000 долларов. Техас: 1000 долларов. Это 3000 долларов при рождении, прежде чем семья что-либо внесет. Добавьте скромные отчисления из заработной платы и взносы работодателя в пределах годового лимита в 5000 долларов, и к 18 годам ребенок может иметь 85 000–100 000 долларов.
Политическая экономия программы всеобщего благосостояния
Универсальная структура программы — никаких ограничений по доходам, все имеют на это право — выглядит следующим образом: модель социального обеспечения, а не социальное обеспечение, основанное на проверке нуждаемости. Это важно для политической устойчивости. Программы, исключающие людей с более высокими доходами, теряют поддержку. Универсальные программы создают группы населения, охватывающие разные уровни доходов. Это повышает вероятность того, что программа будет продлена на неопределенный срок после нынешнего заката 2028 года.
Требование, чтобы счета были инвестированы в индексные фонды, отслеживающие компании США означает, что каждый ребенок, имеющий счет Трампа, получает прямую выгоду, когда индекс S&P 500 растет, когда растут корпоративные прибыли, когда американский бизнес преуспевает. Поколение, наблюдающее, как балансы их счетов растут вместе с ростом фондового рынка, будет иметь фундаментально иное отношение к экономической политике. У них будет «скин в игре».
Пожалуй, самым поразительным является двухпартийная интеллектуальная поддержка. Тереза Гилардуччи, видный левый экономист, сотрудничала с Кевином Хассеттом, главным экономическим советником президента Трампа, над предложениями, которые стали разделом 530A. Несмотря на совершенно разные политические взгляды на мир, оба признали, что богатство обеспечивает безопасность и власть так, как не может обеспечить сам по себе доход. Нижняя половина американцев владеет лишь 2,5 процентами общего богатства и примерно одним процентом акций и облигаций. Trump Accounts атакует это неравенство посредством собственность, а не перераспределение.
Это только начало
Следующие шесть месяцев определит, станет ли это встроенной инфраструктурой или останется нишевой программой. Скорость корпоративного внедрения имеет значение: если еще пять компаний из списка Fortune 500 объявят о сотрудничестве в этом квартале, каскад ускорится. Участие штатов имеет значение: если Флорида, Огайо и Джорджия последуют примеру Техаса, программа достигнет критической массы. Уровень участия имеет значение. Если зачисление станет действительно беспрепятственным, семьи рабочего класса будут участвовать в нем с высокой долей. Следует учитывать одну вещь: почему бы больницам не предоставлять документы, подтверждающие счет Трампа, при рождении ребенка? Сделайте это так же просто, как получить номер социального страхования.
Заявление Bank of America указывает на динамику строит. Крупные работодатели не принимают новые льготы, не осознавая конкурентных преимуществ. Решение внедрить полную инфраструктуру вычетов из заработной платы указывает на то, что BofA видит долгосрочную ценность.
Математические основы просты. Сложные проценты в течение десятилетий превращают скромные вклады в значительное богатство. Вопрос в том, сможет ли формирующаяся инфраструктура (начальный государственный капитал, корпоративное партнерство, благотворительные пожертвования, государственные взносы, семейные сбережения) предоставить эту математику десяткам миллионов американских детей.
Судя по компаниям, которые уже взяли на себя обязательства, и масштабу притока благотворительного капитала, первые данные указывают на то, что да.
Breitbart Business Digest подробно изучит счета Трампа в ближайшие недели.в котором рассказывается о конкретной механике взносов работодателей, налоговых преимуществах, положениях о гибкости в возрасте 18 лет, а также о том, что это означает для пенсионного обеспечения и уровня владения жильем среди следующего поколения американцев.