Миран из ФРС говорит, что инфляция завышена, и отвергает опасения по поводу тарифов в случае более быстрого снижения ставок
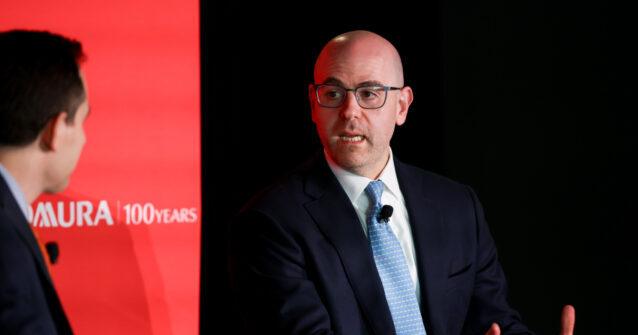
Управляющий Федеральной резервной системы Стивен Миран заявил в понедельник, что инфляция значительно ближе к целевому показателю центрального банка в два процента, чем предполагают официальные данные, приводя аргументы в пользу более быстрого снижения процентных ставок, одновременно систематически опровергая утверждения о том, что тарифы стимулируют рост цен.
Выступая в Колумбийском университете, Миран сказал, что искажения в том, как ФРС измеряет инфляцию – особенно из-за отстающих затрат на жилье и статистических особенностей цен на услуги – создают иллюзию того, что ценовое давление остается повышенным, хотя базовая инфляция на самом деле приближается к целевому показателю.
«Сохранение неоправданно жесткой политики из-за дисбаланса с 2022 года или из-за артефактов процесса статистических измерений приведет к потере рабочих мест», — сказал Миран, предупредив, что ухудшение рынка труда «может произойти быстро и нелинейно, и его будет трудно обратить вспять».
Используя то, что он назвал «рыночной базовой инфляцией без жилья» — которая исключает как жилье, так и условно исчисленные цены, которые не отражают фактические потребительские транзакции, — Миран подсчитал, что базовая инфляция находится ниже 2,3 процента, что находится в пределах целевого показателя ФРС.
Миран утверждает, что повышенная инфляция на жилье отражает дисбаланс спроса и предложения, наблюдавшийся два-четыре года назад, а не текущие экономические условия, поскольку индекс привилегированных цен ФРС отстает от фактической рыночной арендной платы. Недавние данные по арендной плате для новых арендаторов показывают крайне низкий рост, указывая на резкое снижение измеряемой инфляции в сфере жилья в будущем.
«Мы должны внимательно относиться к рассмотрению истинного базового инфляционного давления», — сказал Миран. «Превышение измеренной инфляции не отражает текущую динамику спроса и предложения».
Управляющий ФРС также бросил решительный вызов заявлениям о том, что тарифы способствуют инфляции, утверждая, что экономическая теория, эмпирические данные и доктрина центрального банка — все это указывает на отсутствие проблем торговой политики.
Миран представил подробный анализ, предполагающий, что тарифы добавят не более 0,2 процента к потребительским ценам – что он назвал «шумом» – одновременно систематически опровергая экономические исследования, которые предсказывали более серьезные инфляционные эффекты.
«Если тарифы являются движущей силой недавней инфляции, то можно было бы ожидать, что импортоемкие основные товары столкнутся с существенно большей инфляцией», — сказал Миран. «Фактически, с конца прошлого года общие цены на основные товары выросли примерно такими же темпами, как и на импортоемкие товары».
Миран также сравнил инфляцию товаров в США с другими промышленно развитыми странами, отметив, что рост цен в Америке сопоставим с ростом цен в Канаде и Великобритании, немного выше, чем в Европейском Союзе, и ниже, чем в Мексике. «США не выделяются ни в каком направлении», — сказал он.
Анализ представляет собой прямой вызов широко распространенным прогнозам о том, что расширенная тарифная политика администрации Трампа значительно повысит инфляцию. Миран, который недавно был назначен в ФРС президентом Трампом, утверждал, что традиционные оценки влияния тарифов на потребительские цены страдают фундаментальными недостатками.
Опираясь на академические исследования эластичности торговли, Миран утверждает, что бремя тарифов ложится в первую очередь на экспортеров, а не на американских потребителей. Используя оценки эластичности спроса и предложения на уровне продукта, он подсчитал, что примерно для 70 процентов импортных товаров по стоимости экспортер несет как минимум 70 процентов тарифной нагрузки.
«Будучи страной с крупнейшим торговым дефицитом, у американского спроса мало заменителей, если таковые вообще имеются, но много заменителей потенциального предложения», — сказал Миран, объясняя, почему иностранные производители будут поглощать большую часть тарифных затрат, а не перекладывать их на американских покупателей.
Миран процитировал исследование Джексона Меджиа, показывающее, что более ранние исследования влияния тарифов во время торгового конфликта между США и Китаем страдали от предвзятости отбора. В этих исследованиях не удалось объяснить, как китайские экспортеры избегали пошлин посредством перевалки — маршрутизации товаров через третьи страны — и использования правил беспошлинного импорта для поставок с низкой стоимостью.
«Эти исследования страдают от предвзятости из-за изменения маршрутов торговли и исключений de minimis», — сказал Миран, ссылаясь на исследования, показавшие, что до 40 процентов категорий продуктов, на которые распространяются тарифы, пострадали от перевалки, при этом объемы торговли приближаются к 25 процентам для промежуточных и капитальных товаров.
Помимо вопроса о том, способствуют ли тарифы инфляции, Миран сослался на доктрину центрального банка, утверждая, что ФРС должна игнорировать подобные эффекты, даже если они материализуются. Он сравнил тарифы с налогами на добавленную стоимость, которые центральные банки традиционно «просматривают», а не реагируют на них денежно-кредитной политикой.
«Стандартной практикой для руководителей центральных банков является «просмотр» на временный шок, поскольку единовременное повышение уровня цен отличается от постоянного перехода к инфляции», — сказал Миран. «Денежно-кредитная политика обеспечивает стабильные цены за счет балансирования совокупного спроса и предложения; изменения цен, возникающие в результате относительных налоговых корректировок (не говоря уже о фактах), не являются показателем дисбаланса спроса и предложения».
Миран признал, что в краткосрочной перспективе, прежде чем угрозы изменения цепочек поставок станут реальными, может произойти некоторое сквозное воздействие. Но он утверждал, что это окажется временным, с последующей дефляцией, поскольку долгосрочная экономическая эластичность заявит о себе. «Мало того, что рост инфляции будет временным, но, вероятно, так же будет и повышение уровня цен, что означает последующую компенсацию дефляции», — сказал он.
Миран утверждает, что время недавней инфляции товаров также противоречит тарифным нарративам. Хотя базовая инфляция товаров в индексе привилегированных цен ФРС, похоже, совпадает с введением тарифов в 2025 году, индекс потребительских цен показывает, что рост начался в середине 2024 года, до того, как расширенная торговая политика администрации вступила в силу.
Миран сказал, что он по-прежнему не уверен в том, что на самом деле является причиной повышенной инфляции товаров, и предлагает три возможности: статистический шум в волатильном ряду, продолжающиеся постпандемические колебания вокруг более низкого тренда или долгосрочный сдвиг в сторону более высокой инфляции товаров, вызванный реструктуризацией цепочки поставок по соображениям национальной безопасности, которая предшествовала недавней тарифной политике.
«Я признаю, что не знаю, что в настоящее время движет более высокой инфляцией товаров», — сказал Миран. «Притворство, что у нас больше знаний, чем возможно, заблокирует наше понимание реальности».
Миран также раскритиковал то, как ФРС измеряет цены на определенные услуги, особенно комиссии за управление портфелем, которые, по его словам, вносят значительный вклад в заявленную инфляцию, несмотря на то, что они не имеют никакого отношения к фактическому давлению спроса и предложения в экономике. Отраслевые данные Morningstar показывают, что плата за управление активами упала на 6 процентов в 2024 году, в то время как индекс цен ФРС зафиксировал рост примерно на 20 процентов на основе роста активов под управлением.
«Если бы PCE вместо этого сопоставил отраслевые данные с 6-процентным снижением, базовый PCE был бы примерно на 40 базисных пунктов ниже, чем официально сообщалось», — сказал Миран. «Тем не менее, мы здесь, сохраняя слишком высокие процентные ставки из-за фантомной инфляции комиссий за портфельные консультации».
Представители ФРС снизили процентные ставки в третий раз подряд на прошлой неделе, но дали понять, что дальнейшее снижение не гарантировано, а некоторые политики выразили обеспокоенность по поводу того, что инфляция остается выше целевого показателя. Миран стал одним из наиболее миролюбивых голосов в Федеральном комитете по открытому рынку, выступая за более быстрые темпы снижения ставок, чтобы приблизить политику к нейтральной позиции, которая не стимулирует и не ограничивает экономический рост.