Breibart Business Digest: Как Федеральная резервная система вернула тарифы назад
ФРС была введена в заблуждение своими убеждениями в отношении тарифов
Федеральная резервная система провела 2025 год, беспокоясь не о той проблеме.
В течение года чиновники рассматривал тарифы президента Трампа как инфляционную угрозуЭто шок предложения, который может привести к росту цен и осложнить усилия центрального банка по возвращению инфляции к целевому уровню. Когда администрация объявила о расширении пошлин на иностранные товары, инстинкт ФРС был осторожным: не снижайте ставки слишком быстро, следите за ценовым давлением, связанным с тарифами, сохраняйте политику достаточно жесткой, чтобы защититься от потенциального вспышки инфляции.
«Более высокие тарифы приводят к росту цен на некоторые категории товаров, что приводит к повышению общей инфляции», — заявил председатель ФРС Джером Пауэлл на своей пресс-конференции в конце октября. «Разумным базовым сценарием является то, что влияние на инфляцию будет относительно кратковременным — единовременное изменение уровня цен. Но также возможно, что вместо этого инфляционные эффекты могут быть более устойчивыми, и это риск, который необходимо оценивать и управлять им».
Еще в июле он прямо заявил, что ФРС воздерживаться от снижения ставок из-за тарифов.
«По сути, мы приостановили работу, когда увидели размер тарифов», — сказал Пауэлл. «По сути, все прогнозы инфляции в Соединенных Штатах существенно повысились из-за тарифов».
Такое рассуждение звучит разумно. Но, согласно новым экономическим исследованиям, это было также и совершенно отсталым.
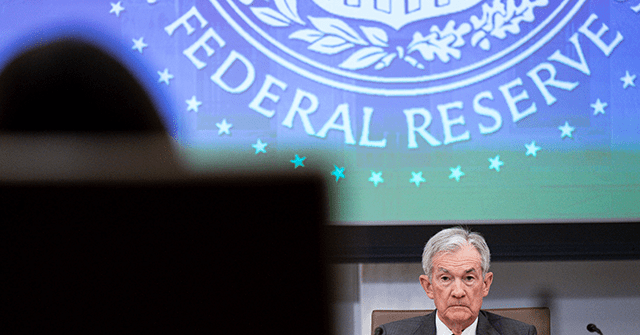
Председатель ФРС Джером Пауэлл присутствует на открытом заседании Совета Федеральной резервной системы в Вашингтоне, округ Колумбия, 24 октября 2025 года. (Al Drago/Bloomberg через Getty Images)
Тарифы являются дезинфляционными
Федеральный резервный банк Сан-Франциско только что опубликовал обширное историческое исследование тарифной политики, насчитывающее 150 лет. В исследовании, проведенном экономистами Режисом Барничоном и Аюшем Сингхом, рассматриваются масштабные повышения тарифов в США, Великобритании и Франции в моменты, когда правительства, такие как администрация Трампа, значительно повысили барьеры для импорта. Их вывод суров и прямо противоречит позиции ФРС: за повышением тарифов следует снижение инфляции и более высокий уровень безработицы, а не наоборот.
Типичное крупное повышение тарифов — повышение средней тарифной ставки примерно на четыре процентных пункта — проявляется в исторических данных до Второй мировой войны и связано примерно с на два процентных пункта меньше инфляции и на один процентный пункт больше безработицы. Авторы статьи признают, что не знают точно, как это работает, но отмечают, что это похоже на то, чего можно было бы ожидать от падения спроса.
Это противоположно тому, что Федеральная резервная система сказала себе о тарифах в 2025 году.
Чтобы понять, насколько серьезно это неправильное толкование, начните с простого принципа: когда политики неправильно понимают признаки экономического шокакогда они ошибаются в его направлении, они, естественно, тоже реагируют в неправильном направлении.
ФРС увидела тарифы и подумала: инфляционный риск. Это решение заставило его проявлять осторожность в отношении снижения ставок, сомневаться в агрессивном смягчении политики и рассматривать любые признаки экономической мощи как повод для сдерживания. Если бы тарифы действительно были инфляционными, это имело бы смысл. Держите политику жесткой. Остерегайтесь спирали заработной платы и цен. Не ослабляйте ставки только потому, что на рынке труда появляются риски ухудшения ситуации.
Но если 150-летнее исследование ФРБ Сан-Франциско верно, тарифы толкают экономику в противоположном направлении. Они дезинфляционные. Они ослабляют занятость, одновременно толкая цены вниз, возможно, потому, что спрос ослабевает, или, возможно, потому, что они переводят экономику на путь более высокой производительности. Один из способов понять это состоит в том, что тарифы, по сути, действуют как дополнительное ужесточение денежно-кредитной политики, которое центральный банк должен компенсировать облегчением денежной политики, а не усиливать осторожно.
Таким образом, в 2025 году ФРС столкнулась с тарифным шоком, который уже привел к снижению инфляции и росту безработицы. Его ответом было сохранение более жесткой политики, чем это было бы в противном случае. Результат был две затяжки, работающие в одном направлении— тарифы снижают занятость и цены, а ФРС также давит вниз из-за страха перед инфляцией, которой так и не наступило.
ФРС была настолько убеждена в своей точке зрения, что тарифы являются инфляционными, что он проигнорировал доказательства обратного. Цены на товары длительного пользования выросли на 1,8 процента по сравнению с прошлым годом, что вряд ли можно назвать пугающей инфляционной тенденцией. Цены на крупную бытовую технику вниз 1,6 процента. Цены на одежду снизились на 0,1 процента. Цены на новые автомобили выросли на 1,2 процента, а цены на новые грузовики выросли на 0,7 процента. ФРС изучила все это и пришла к выводу, что это просто означает, что тарифная инфляция все еще надвигается.
Ошибка политики, требующая исправления
Вам не нужно думать, что это привело к катастрофе, чтобы увидеть ошибку. Это означает ФРС, вероятно, удерживала ставки выше, чем необходимо, дольше, чем было оптимально. Рынок труда охладился сильнее, чем нужно. Рынок жилья остается замороженным из-за высоких ставок. Частично снижение инфляции, достигнутое в 2025 году, произошло не только из-за самих тарифов, но и из-за решения ФРС считать тарифы инфляционными и воздержаться от их снижения.
Если бы ФРС правильно поняла повышение тарифов как дезинфляционный шок которые несколько ослабят спрос на рабочую силу, ответом будет более агрессивное смягчение денежно-кредитной политики, а не меньше. Мантра изменится с «тарифы — повод быть осторожными при снижении ставок» на «тарифы выполняют за нас часть ужесточающей работы ФРС, поэтому нам самим следует делать меньше».
Вместо того, чтобы спрашивать: «Как нам не допустить резкого роста инфляции из-за тарифов?» ФРС спрашивала бы: «Как нам компенсировать дефляционный эффект тарифов и снижение занятости с помощью более легкой денежно-кредитной политики?»
Это радикально разные вопросы. Они ведут к радикально разным политическим путям.
На практике это означало бы Федеральная резервная система снизит ставки более решительно в 2025 годусильнее склоняясь к смягчающему эффекту тарифного шока на рынке труда и рассматривая комбинацию тарифов и более низких ставок как взаимодополняющую, а не противоречащую друг другу. ФРС была бы партнером экономической программы, а не скептиком, сопротивляющимся ей.
Теперь вопрос в том, желают ли и могут ли чиновники ФРС обновить свои взгляды чтобы отразить исследование, или они будут продолжать совершать ту же ошибку.