Бизнес-дайджест Breitbart: ошибка ФРС, а не повышение цен на нефть, является самой большой угрозой после удара по Ирану
Нам нечего бояться, кроме опасений ФРС по поводу инфляции, вызванной нефтью
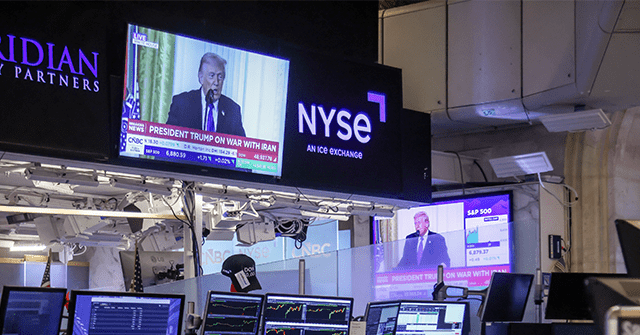
Финансовые рынки в понедельник указали, что любой ущерб экономике США от военного конфликта между США и Ираном, скорее всего, будет минимальным.
После того, как фьючерсы все выходные дрожали во тьме отрицательной территории, Основные фондовые индексы США в понедельник остались без изменений и стали слегка положительными. Цены на нефть выросли, но ненамного. Нефть марки Brent, мировой эталон, поднялась менее чем на семь процентов, завершив день на отметке $77,65 за баррель.
Большое внимание было уделено ценам на нефть: трейдеры разыгрывали шансы на закрытие Ормузского пролива, потенциальные производственные потери и то, начнут ли ракеты приземляться на энергетическую инфраструктуру.
Но больший риск для американской экономики может быть не в Персидском заливе. Это может быть в здании Эклса. Если Федеральная резервная система неправильно интерпретирует шок предложения Будучи инфляционной проблемой, которая требует жесткой политической реакции, она может превратить управляемый сбой в рецессию, которую мы сами себе спровоцировали.
Американское энергетическое изобилие изменило игру
Любой серьезный анализ должен начинаться с одного структурного факта: США больше не являются энергозависимым импортёром это было в классических учебниках по нефтяному шоку. Сланцевая революция изменила энергетическое положение страны, а вместе с ней и то, как резкие скачки цен на энергоносители влияют на экономический рост. Соединенные Штаты являются чистым экспортером энергии с 2019 года и стали чистым экспортером нефти в 2020 году.
В своей речи в Дартон-колледже в 2004 году Бен Бернанке описал каноническую проблему: более высокие цены на нефть вызывают рост общей инфляции, одновременно снижая спроспотому что страна-нетто-импортер отправляет больше доходов за границу. Результатом является стагфляционное давление, при котором цены растут, а экономический рост падает.
Эта арифметика инфляции первого раунда верна и сегодня. Домохозяйства по-прежнему платят мировые цены за топливо. Но ситуация с национальным доходом изменилась: большая часть непредвиденных доходов остается внутри Соединенных Штатов. поступает к отечественным производителям и работникам энергетикивместо отправки за границу.
Лучше всего это можно выразить так: мы меньше терпим чистый проигрыш в национальных счетах, но все же проигрываем в счетах движения денежных средств домохозяйств.
Шок реален, но его базовый уровень не автоматически соответствует размеру рецессии
Сдвиг в сторону «чистого экспортера» меняет распределение шока. И это распределение имеет значение, потому что имеет значение склонность к расходам. Работающие домохозяйства склонны сокращать дискреционные расходы (потребительские дискреционные акции оказались в наибольшем убытке в понедельник) быстро, когда цены на газ вырастут. Энергетические компании и их акционеры не перерабатывают непредвиденные доходы в потребление с одинаковой скоростью и в одних и тех же районах. В результате сопротивление спросу может сохраняться, даже если перемещение доходов происходит скорее внутри страны, чем за рубежом.
Это усугубляется тем, что Байденфляция сделала американскую экономику еще более однобокой чем обычно. Нижняя половина распределения доходов все еще поглощает совокупный инфляционный ущерб начала 2020-х годов с помощью тонких буферов. Верхняя часть распределения может увидеть компенсацию эффекта богатства за счет энергетических холдингов.
Сегодня, по оценкам большинства аналитиков, энергетические шоки очень заметны в общей инфляции, но обычно оказывают более умеренное влияние на базовую инфляцию и общий объем производства, если только они не распространяются через ожидания, заработную плату или политику. Полезным ориентиром является недавняя модельная работа ФРС: нефтяной шок, вызванный предложением это поднимает реальную цену на нефть на 10 процентов, поднимает общую инфляцию и подталкивает базовый уровень выше, но снижает уровень ВВП менее чем на одну десятую процента в нижней точке. Шок все еще случается, но базовый макроэкономический уровень не автоматически соответствует размеру рецессии.
Другими словами, риск рецессии не является механическим результатом роста цен на нефть. Вместо этого важно то, как эти цены движутся в экономике. И самый опасный механизм распространения сейчас – это не заработная плата или ценовая власть. Это сама монетарная политика.
На этот раз механизм капитальных вложений другой
Единственное, в чем настоящее выглядит существенно лучше, чем исторические аналогии, — это бизнес-инвестиции. Доминирующим двигателем инвестиций является создание инфраструктуры искусственного интеллекта: центров обработки данных, сетевого оборудования, специализированных чипов и систем питания для их работы. Да, ИИ использует огромное количество энергиино инвестиции обусловлены долгосрочной конкуренцией среди гиперскейлеров и стратегическими обязательствами, которые не приводят к падению цены на нефть марки Brent на пять долларов.
Но быть изолированным от нефти – это не то же самое, что быть изолированным от всего. Капитальные затраты на искусственный интеллект являются долгосрочными и чувствительными к финансированию. Механизм, который мог бы его достичь, — это не ракета возле острова Харг — это политическая ошибка Вашингтона.
Урок Бернанке: ФРС может стать причиной рецессии
Статья 1997 года Бернанке (когда он был профессором Принстона), Марка Гертлера и Марка Уотсона под названием «Систематическая денежно-кредитная политика и последствия шоков цен на нефть», проверил неудобную идею: возможно, нефтяные шоки не столько «вызывают рецессию», сколько вызывают ужесточение денежно-кредитной политики, которое вызывает рецессию.
Их исследование показало, что если учесть систематическую реакцию ФРС на инфляционное давление, вызванное нефтью, значительная часть того, что в исторических данных выглядит как «рецессия нефтяного шока», на самом деле является «рецессией политической реакции». ФРС будет видеть рост цен, чрезмерное ужесточение из-за страха перед инфляцией и подтолкнуть экономику к спаду.
Это ловушка, которую ФРС должна сейчас избежать.
В своей речи в 2004 году Бернанке утверждал, что правильная реакция денежно-кредитной политики зависит от того, насколько устойчивы инфляционные ожидания. Если да, то центральный банк может в значительной степени справиться с резким скачком в первом раунде, не допустить превращения шока предложения в рецессию спроса и сосредоточиться на предотвращении эффектов второго раунда. Однако если потребители уже ожидают высокой инфляции, ФРС необходимо остерегаться восприятия становится реальностью путем ужесточения.
Шрам доверия и риск чрезмерной коррекции
Это ставит нас сейчас в затруднительное положение. После того как ФРС ошибочно оценила инфляцию начала 2020-х годов как временную, у ФРС остался шрам доверия именно в том измерении, которое Бернанке определил как центральное. Это создает асимметричный риск. ФРС может легко продемонстрировать жесткость, придерживаясь ястребиной позиции в шок от заголовков. Гораздо труднее объяснить, почему «делать меньше» может быть экономически правильным шагом, когда цены на бензин растут, а заголовки новостей о инфляции кричат.
Эпизод с тарифами поучителен. В стандартном экономическом анализе тарифы представляют собой единовременную корректировку уровня цен, оказывающую сдерживающее воздействие на спрос, а не инфляционную в том устойчивом смысле, для решения которого предназначена денежно-кредитная политика. Правильным ответом часто является просмотр корректировки уровня цен, если только она не приводит к более широкому распространению. Вместо этого ФРС восприняла это в первую очередь как инфляционный риск, сигнализируя об осторожности в отношении сокращений и позволяя финансовым условиям оставаться более жесткими, чем того требовала базовая динамика спроса. Это выявило функцию реакции, взвешенную асимметрично риску инфляцииЭто именно та позиция, против которой предостерегали предыдущие исследования Бернанке.
Хорошим ориентиром является не то, будет ли общая инфляция повышаться в течение нескольких месяцев. Вопрос в том, влияет ли шок на базовую инфляцию, заработную плату и среднесрочные инфляционные ожидания. Если их удастся сдержать, есть веские аргументы в пользу «просмотра насквозь». Если они этого не сделают, аргументы в пользу более жесткой политики укрепятся. В то же время ФРС должна остерегаться убеждать рынок в том, что она принимает меры. упреждающая ястребиная позиция.
Короче говоря, ФРС все еще может спровоцировать рецессию в ответ на рост цен на нефть. Главный вопрос в ближайшие недели будет заключаться в том, будут ли политики рассматривать это как шок предложения, с которым нужно справиться, или как вспышку инфляции, которую нужно подавить. Если ФРС ужесточит политику, это рискует повторить историческую ошибку, о которой предупреждало более раннее исследование Бернанке..
Иранские ракеты и рост цен на нефть не нанесут удар по экономике США. Бомба денежно-кредитной политики со стороны ФРС могла бы.