Breitbart Business Digest: Война Кевина Уорша с групповым мышлением ФРС
Варшская война III: борьба с групповым мышлением
Примечание редактора: это заключительная часть серии из трех частей, посвященной кандидатуре Кевина Уорша на пост председателя Федеральной резервной системы. Прочтите Часть I здесь и Часть II здесь.
В марте 2016 года Кевин Уорш выступил перед Национальной ассоциацией экономики бизнеса и высказал то, что может быть самая язвительная критика решений Федеральной резервной системы, когда-либо предложенных бывшим главой ФРС. В речи, озаглавленной «Вызов групповому мышлению Гильдии», было изложено всеобъемлющее обвинение в адрес того, как ФРС проводит денежно-кредитную политику.
«Группировка экономических прогнозов показывает совпадение взглядов внутри ФРС», — утверждает Уорш. Он отметил, что оценки участников Федерального комитета по открытому рынку (FOMC) «очень тесно совпадают» и «точно соответствуют результатам прогноза персонала». Это была не просто академическая проблема. Внутреннее групповое мышление ФРС «углубляло групповое мышление среди других заинтересованных сторон, включая внешних экономистов, профессионалов Уолл-стрит и лидеров бизнеса».
Пять лет спустя катастрофическая ошибка ФРС в борьбе с инфляцией подтвердила диагноз Уорша. Институт, более открытый для того, чтобы бросить вызов теории временной инфляции, ужесточил бы свою политику раньше. Институт, менее одержимый достижением консенсуса и более открыт для внутреннего инакомыслия вероятно, были бы лучше подготовлены к управлению нашей постпандемической экономикой.
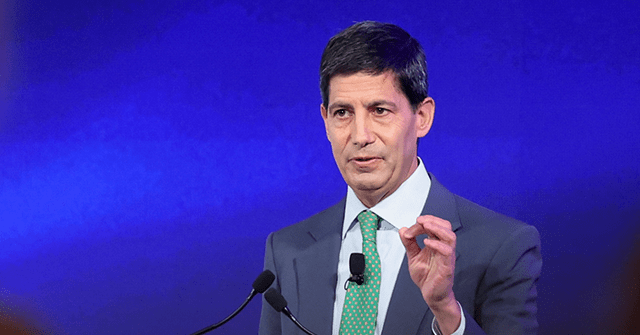
Бывший управляющий Федеральной резервной системы Кевин Уорш выступает на весенних встречах Международного валютного фонда (МВФ) и Всемирного банка в Вашингтоне, округ Колумбия, 25 апреля 2025 года. (Тирни Л. Кросс/Bloomberg через Getty Images)
Проблема модельного поклонения
Самая фундаментальная критика Уорша направлена против преданности ФРС экономические модели, которые постоянно не могут предсказать реальность. Он использует провокационную историческую аналогию: приверженность ФРС к своим моделям напоминает многовековую приверженность астрономии Птолемея, которая поместила Землю в центр Вселенной, несмотря на многочисленные доказательства обратного.
«Когда реальная экономика не соответствует заявленным прогнозам, основанным на моделях, они считают, что ошибка неизменно принадлежит реальному миру», — заметил Уорш. ФРС объясняет постоянные провалы прогнозов «встречными ветрами» – временными факторами, которые вскоре исчезнут. Но «семь лет встречного ветра указывают на проблему не с погодой, а с климатом».
Доминирующие модели, используемые ФРС и макроэкономистами истеблишмента, по оценке Уорша, являются «в лучшем случае промежуточной станцией между Птолемеем и Коперником». Они систематически недооценивать важность глобальных экономических событийв значительной степени игнорируют финансовый сектор, несмотря на кризис 2008 года, и предполагают, что рынки эффективно оцениваются, по крайней мере, когда цены растут.
Проблема не в том, что модели бесполезны. «Все экономические модели неверны, некоторые из них полезны», — признает Уорш. Проблема в том, относиться к результатам модели как к евангелию а не как грубые ориентиры, которые следует сильно дополнять суждениями и рыночными сигналами.
Ловушка «зависимости данных»
Возможно, ни одна фраза не является более священной в современных коммуникациях ФРС, чем «зависит от данных». Уорш называет это потенциально «самые опасные слова в проведении денежно-кредитной политики».
Почему? Потому что то, что считается «данными» для целей ФРС, «анахроничный, ретроспективный и подверженный массовым пересмотрам». Ежемесячный отчет о занятости, который движет рынки, имеет границы стандартной ошибки, «примерно равные чистой оценке». Отчет за февраль 2016 года показал, что было создано 242 000 рабочих мест, но эта оценка была «статистически значимой… плюс-минус 100 000».
Более того, политика влияет на экономику «с длительными, переменными и неопределенными задержками». Как однажды сказал Уоршу мудрый руководитель центрального банка: «Политики должны действовать раньше, потому что они опаздывают».
Вместо того чтобы зацикливаться на ретроспективной официальной статистике, Уорш утверждает, что ФРС следует уделять больше внимания рыночным ценамкоторые предлагают «современное понимание реальной экономики». В частности, наблюдение за ценами на сырьевые товары, особенно на металлы, улучшит эффективность денежно-кредитной политики. ФРС должна «сосредоточить нашу антициклическую политику на левой стороне десятичной запятой, а не на правой стороне». То есть ФРС должна реагировать на крупные, устойчивые изменения в экономической активности, а не «возиться с показателями NAIRU», чтобы объяснить противоречивые данные.
Прогнозирующая фантастика
Уорш с особым презрением относится к Распространение прогнозов ФРС. В 2015 году члены FOMC предоставили «более 70 индивидуальных точечных прогнозов» и произнесли «около 62 официальных речей с «экономическими прогнозами». Это вдвое больше, чем десятилетием ранее».
«С какой именно целью такое распространение прогнозов?» — спрашивает Уорш. «ФРС неточно предсказала рецессию в США за 12 месяцев до ее начала после Второй мировой войны».
Пол Самуэльсон пошутил, что «индексы Уолл-стрит предсказали 9 из 5 последних рецессий». Ответ Уорша: «Это лучше, чем 0 из 12, послевоенный средний показатель ФРС».
Одержимость прогнозированием влечет за собой огромные альтернативные издержкиутверждает Уорш. «Экономический мозговой трест ФРС является ценным общественным ресурсом. Его нельзя растрачивать, повторяя результаты неработающих моделей». Этот талант должен быть «направлен непосредственно на решение самых сложных и важных экономических проблем нашего времени».
От критика к председателю
Критика Уорша связана с его более широкой обеспокоенностью по поводу сползания миссии ФРС. Центральный банк продолжал обещать, что его экстраординарная политика принесет широкое процветание, но этого так и не произошло. Количественное смягчение ФРС сработало посредством «эффекта богатства», а «эффект богатства лучше всего работает для богатых». Хотя благосостояние домохозяйств впечатляюще выросло «для тех, кто уже обладал финансовыми активами», Уорш отметил, что «около половина американских домохозяйств не имеют накопленного балансового богатства.«QE не было существом для большинства американцев, чья покупательная способность и богатство менее подвержены потоку ликвидности, который оно создало.
Заманчиво думать о выдвижении Уорша как о загадке: Трамп хотел голубя, но выбрал ястреба, как говорят некоторые. Но это предполагает, что единственное, что имеет значение, — это то, куда пойдут ставки. У Уорша есть последовательно приводил доводы в пользу рассмотрения рыночных сигналов и информацию в режиме реального времени, участвуя в активных внутренних дебатах и избегая прямых указаний, которые сбивают ФРС с пути. Эта структура совместима с рядом решений по ставкам.
А недавно он дал понять, что, по его мнению, центральный банк должен не обращайте внимания на любое повышение цен, вызванное тарифами (что должно быть достаточно легко, поскольку они варьировались от несуществующих до незначительных) и что повышение производительности может повысить рост производства без повышения инфляции, а именно отказ от мысли о кривой Филлипса, которую он сформулировал в 2016 году.
Настоящий вопрос не в том, является ли Уорш ястребом или голубем. Вопрос в том, улучшит ли его аналитический подход процесс принятия решений ФРС. Представители истеблишмента, поддерживающие Уорша, и заинтересованные популисты, скорее всего, будут удивлены политикой председателя Уорша.