Breitbart Business Digest: Призом затишья в Венесуэле является снижение налогов из-за нефтяного шока
Операция в Венесуэле – это нечто большее, чем просто дешевая нефть
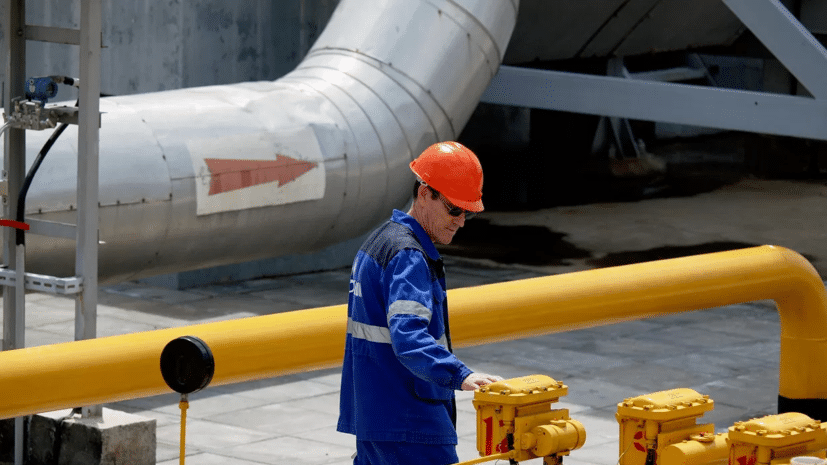
Операция по убрать Николаса Мадуро может оказаться более экономически значимым, чем предполагает большинство комментариев. Возможно, в ближайшее время это не приведет к снижению цен на нефть, но со временем это может смягчить шоки предложения, которые наносят реальный ущерб экономике США.
Начнем с того, что имеет тенденцию исчезать в «золотой» болтовне: дефицита нефти сейчас нет. По данным AAA, средний показатель по США для обычного бензина составляет 2,82 доллара за галлон. Стоимость Brent составляет около $61,15 за баррель. По современным меркам, это уже мир дешевого топлива. Это также напоминание о том, что любой, кто продает Венесуэлу как средство мгновенного снижения цен, является маркетингом, а не анализом.
Но вопреки критике президента Трампа, это не делает Венесуэлу экономически бесполезной. Это означает, что экономика движется по другому каналу.
Как работает налог на нефтяной шок
Рост цен на нефть не наносит макроэкономического ущерба мягким и линейным образом. Экономика США может жить при обычных колебаниях цен. Это получает больно в хвосте событий— когда происходит сбой и цены стремительно растут, потому что спрос не корректируется вежливо в краткосрочной перспективе. Люди по-прежнему ездят на работу. Грузоперевозки по-прежнему перевозят грузы. Авиакомпании продолжают летать. Ценовой шок немедленно приводит к общей инфляции и быстро становится политической проблемой.
То есть где кроется настоящая уязвимость: волатильность и внезапные скачки это подталкивает политиков к худшему выбору в экономике. Либо Федеральная резервная система выдержит инфляционный всплеск и рискует ослабить ожидания, либо она ужесточит политику, чтобы защитить доверие, и рискует перерасти в замедление. 1970-е годы научили нас тому, что происходит, когда ФРС ошибается в своем выборе: длительная стагфляция с уровнем безработицы выше 10 процентов. Начало 1980-х научило нас, чего стоит сделать все правильно: жестокая рецессия, чтобы разорвать порочный круг. С тех пор эпизоды стали мягче, но закономерность остается: шоки подталкивают общую инфляцию вверх, и ФРС в конечном итоге становится более жесткой, чем могла бы быть в противном случае.
С этой точки зрения вопрос Венесуэлы заключается не в том, сколько баррелей она сможет добыть в этом году, в следующем году или в течение следующих пяти лет. Дело даже не в том, сколько нефти закопано под ее почвой и морем. На бумаге Венесуэла является чемпионом мира по запасам. Вопрос в том, сможет ли оно стать надежный, инвестиционный источник поставок— тот, который, как верит рынок, будет существовать, расширяться и быть надежным в рамках контрактов, подлежащих исполнению.
Это убеждение имеет значение, поскольку оно меняет оценку риска. Запасные мощности стали более мрачными, чем раньше. Сланец реагирует, но не в рамках графика кризиса. ОПЕК+ может управлять баррелями, но она также управляет членами. В результате рынок оценивает каждое колебание так, как будто именно оно может закрепиться. Рынок, который верит, что предложение может увеличиться, реагирует иначе. Паника становится менее вероятной, когда инвесторы могут представить себе реальный ответ. реальное увеличение поставок из Западного полушария, чтобы компенсировать то, что происходит в России или в Персидском заливе.
Более того, географическое расстояние между Персидским заливом и Венесуэлой снижает воздействие региональных потрясений. Если что-то пойдет не так на Ближнем Востоке, полезно иметь огромные запасы доступной нефти на этой стороне земного шара. Добыча в США и Канаде уже сделала цены на нефть менее уязвимыми к иранской воинственности. Стабильная, дружественная США Венесуэла будет способствовать еще большему укреплению энергетической безопасности.
Ничто из этого не требует притворства, что Венесуэла — это Саудовская Аравия под ключ. Самые ответственные версии тезиса о Венесуэле начинаются с того, почему это сложно. Большая часть нефти Венесуэлы тяжелая. Необходимо модернизировать инфраструктуру, которая пришла в упадок. Для этого нужен капитал, измеряемый десятками миллиардов. Прежде всего, ему нужны институты, которые не рассматривают частные инвестиции как временное удобство, чтобы потом их наказали. В конце концов, генералам и коммунистам, вероятно, придется уйти. В краткосрочной перспективе экономика Венесуэлы, скорее всего, будет зависеть от того, захотят ли генералы принять новую реальность доктрины Донро.
Эта институциональная часть также является частью времени. Даже в случае «успешной» перезагрузки Венесуэла вряд ли за одну ночь добавит миллионы баррелей в день. Более правдоподобным сценарием выглядит постепенное восстановление добычи. измеряется сотнями тысяч баррелей в день в год.. Это имеет смысл с течением времени, но это не приводит к немедленному обвалу цен.
Между тем, краткосрочная ценовая история может даже пойти «неправильным» путем. Одна из недооцененных возможностей заключается в том, что действия США в Венесуэле вызовут защитное поведение в других странах, особенно в Китае, у которого есть все стимулы рассматривать геополитические потрясения как повод для увеличения стратегических запасов нефти. Импульс накопления запасов может поддержать цены на сырую нефть, даже если рынок в остальном хорошо обеспечен. Вот в каком мире мы живем сейчас: много нефти в совокупности, но постоянная ставка на страховку на случай вторжения геополитики.
Обратите внимание, что это означает. Если реакция Китая заключается в накоплении, это подтверждает основной диагноз. Пекин покупает страховку по той же причине, по которой рынок вводит премию за страх: текущая структура поставок хрупка. Когда наступает настоящий кризис – обострение ситуации на Ближнем Востоке, внезапное сокращение ОПЕК, эскалация санкций – не хватает надежных производителей колебаний, чтобы успокоить рынок. Накопление китайских запасов является симптомом хрупкости, которую Венесуэла могла бы в конечном итоге помочь излечить. рынку не нужна Венесуэла, чтобы наводнить мир нефтью. Ему необходимо, чтобы Венесуэла завоевала достаточное доверие, чтобы во время следующего кризиса вопрос был не в том, «насколько высоко может подняться нефть», а в том, «как быстро может отреагировать предложение».
Стабильность цен даже хороша для производства в США
Существует также искушение – особенно со стороны американских производителей – рассматривать любое расширение поставок за границу как явный негатив, поскольку более низкие цены сокращают прибыль. Это узкий, секторальный, краткосрочный взгляд. В центре экономики США находятся домохозяйства, чьи реальные доходы сокращаются в процессе закачки, предприятия, чьи расходы непредсказуемо растут, и центральный банк, который всю свою жизнь пытается удержать инфляцию в течение нескольких месяцев от превращения в самореализующуюся психологию. Нефтяные шоки в первую очередь ударили по экономике в целом. Даже производители должны предпочесть мир, в котором можно планировать капитал. Бум-спад цен провоцирует чрезмерные инвестиции наверху и ликвидацию внизу. Волатильность – это скрытый налог.
Разговоры о «дешевой нефти» упускают из виду суть. Сейчас у нас дешевая нефть, во многом благодаря политике президента Трампа и неприятию американским народом фанатизма Демократической партии, направленного против ископаемого топлива. Более глубокий потенциал роста меньше эпизодов, когда нарушение внешних поставок приводит к резкому росту инфляциишок доверия, а затем рецессия – именно такое столкновение, которое превращает управляемое замедление в нечто более уродливое.
Думайте о возрожденной Венесуэле как о ремнях безопасности или даже о наборе подушек безопасности. Вы не покупаете их, чтобы улучшить езду. Вы покупаете их, потому что случаются столкновения, а когда они случаются, подготовка становится скучной. разница между страхом и катастрофой. Нефтяной сектор Венесуэлы, который может привлекать капитал, защищать контракты и увеличивать поставки в надежные сроки, является своего рода скучной защитой, снижающей вероятность того, что следующее геополитическое потрясение станет инфляционным событием и ответной рецессионной политикой.
Мы хотим, чтобы Венесуэла служила буферным запасом для мировых поставок нефти. Устранение Мадуро стало первым шагом в реализации этого плана.