Бизнес-дайджест Breitbart: Кевин Уорш и коммуникационная революция ФРС
Секретная правда о ФРС Кевина Уорша
Самый грязный маленький секрет внутри позолоченный зверинец монетарной политики заключается в том, что якобы радикально новый подход Кевина Уорша к коммуникациям центральных банков гораздо более традиционен и не так нов, как кажется.
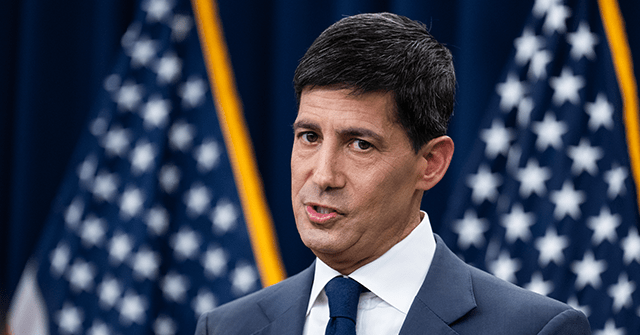
Первое заявление, опубликованное Федеральным комитетом открытого рынка под председательством Уорша, было гораздо более кратким, чем те, которые обычно делались комитетом при его предшественниках, от Бена Бернанке через Джанет Йеллен до Джерома Пауэлла. Его пресс-конференция представляла собой занимательное зрелище, когда репортеры ФРС неоднократно пытались извлечь указания вперед от председателя, который только что объявил, что закончил давать.
Но критики поспешили обвинить его в отказе от устоявшегося теперь принципа, согласно которому современный инструментарий центрального банка должна включать стратегическую коммуникацию. Факты указывают на противоположное. В конце концов, после своего первого заседания в качестве председателя Федеральной резервной системы Уорш провел пресс-конференцию, объяснил решение комитета, изложил его точку зрения на экономику, подтвердил целевой уровень инфляции в два процента и объявил о создании ряда рабочих групп для изучения коммуникаций ФРС, структуры инфляции, практики обработки данных, анализа производительности и балансовой политики.
Вместо того чтобы отвергать идею о том, что коммуникация является важным инструментом центрального банка, Уорш оттягивание ФРС назад тому, что на самом деле поддерживает литература.
Истоки коммуникаций ФРС
Это различие имеет значение, поскольку экономическая литература по коммуникациям денежно-кредитной политики гораздо богаче, чем предполагают текущие дебаты в финансовой прессе. Канонической фигурой здесь является Майкл Вудфорд, экономист Колумбийского университета, чья работа по денежно-кредитной политике и ожиданиям помогла сформировать современный взгляд на центральные банки. На симпозиуме Федерального резервного банка Канзас-Сити в 2005 году в Джексон-Хоуле Вудфорд представил крупный доклад, в котором утверждалось, что коммуникация центрального банка не просто пиар. Это часть самой денежно-кредитной политики, поскольку политика в основном работает через ожидания относительно будущего.
Это понимание часто сводится к утверждению, что ФРС всегда должна давать прогнозные указания. Но это не то, что говорит литература. Основная мысль Вудфорда заключалась в том, что рынки и общественность должны понять режим политики центрального банка: его цель, его диагноз экономики и критерии, которые, вероятно, будут определять будущие решения. Дело не в том, что чиновники должны постоянно пытаться формировать понимание рынком вероятного пути изменения процентных ставок.
Официальный ответ Вудфорду в Джексон-Хоуле дал Тифф Маклем, в то время высокопоставленный чиновник Банка Канады, а затем управляющий Банком Канады. Маклем принял основную предпосылку Вудфорда о том, что общение важно, потому что важны ожидания. Но он провел важное практическое различие. Коммуникации центральных банков, утверждал Маклем, должно происходить в естественном порядке: сначала цели, затем стратегия, затем оценка центрального банка экономики и прогноза инфляции. Перспективы будущих процентных ставок должны стоять на последнем месте и получать наименьшее внимание – если их вообще следует высказывать.
Это происходит потому, что учетная ставка напрямую зависит от состояния экономики. Прогноз траектории ставок обязательно следует из прогноза траектории безработицы и инфляции. Бывший председатель ФРС Пауэлл часто настаивал на этом, но неясно, было ли это принято. Прогнозы рассматривались как цели или даже обещания. Маклем предупредил против публикации детальных прогнозов ставок или попытки точно настроить ожидания рынка относительно будущих ставок. По его мнению, центральный банк должен сделать свою стратегию понятной, а не пытаться управлять рынками каждое заседание.
Это различие имеет решающее значение для понимания Уорша. Центральным аргументом Вудфорда было то, что ФРС должна четко понимать свою цель по инфляции. В этом отношении Уорш сделал именно то, чего хотели специалисты по связям с общественностью: он подтвердил цель в два процента и заявил, что комитет един в своем стремлении обеспечить стабильность цен.
Финансовый кризис и нулевая граница
Более веские академические аргументы в пользу явного руководства вперед возникли в совершенно другом контексте: нулевая нижняя граница. Когда краткосрочные процентные ставки не могут быть снижены дальше, коммуникация может стать заменой традиционной политики. Таков был мир с 2008 по начало 2010-х годов, но его корни лежат в анализе реакции Японии на глубокую рецессию и обвал процентных ставок почти до нуля. Литература действительно начинается с статья Пола Кругмана 1998 года и осуществляется в последующих работах Вудфорда, Ларса Свенссона и других экономистов, которые выступали за сильную форму прямого руководства. Центральному банку, возможно, придется пообещать сохранять ставки на более низком уровне дольше, чем это было бы в противном случае – пообещать быть ответственно безответственным – даже после того, как экономика начала восстанавливаться и даже после того, как инфляция начала превышать целевой показатель. Цель заключалась в том, чтобы повысить текущий спрос, убедив рынки и домохозяйства в том, что будущая политика останется адаптивной дольше, чем рекомендовала бы обычная денежно-кредитная политика.
Это было знаменитый случай «Одиссея» для направления вперед. Подобно Одиссею, привязывающему себя к мачте, чтобы услышать сирены и не броситься на смерть, так и центральный банк заранее связывает себя, чтобы не поддаться искушению ужесточить меры слишком рано. Чарльз Эванс открыто выдвинул этот аргумент в 2012 году, когда он был президентом ФРБ Чикаго, предлагая пороговые значения безработицы и инфляции, хотя он настаивал на использовании латинского имени Улисс в своем упоминании этой истории. «Я хотел бы, чтобы наши прогнозные указания приняли другую форму — ту, которая явно связывает повышение процентной ставки с наблюдаемыми экономическими результатами (вы можете думать об этом как о прогнозирующем руководстве типа «Улисса»: мы привязываем себя к мачте, чтобы избежать сигналов сирен о преждевременном ужесточении политики)», — сказал Эванс. Последующий документ Вудфорда в том же году пошел еще дальше, приводя доводы в пользу условных обязательств штата, привязанных к номинальным расходам или аналогичным целевым уровням. Целью было не просто привязать центральный банк к мачте, но и убедить рынок, что он привязан.
(Кстати: Одиссей — ужасное имя для этого. Одиссей был человеком «многих поворотов», известным своей смертельной непредсказуемостью, привычкой обманывать и стратегически хитрым. Не следует называть в честь него обязательство центрального банка придерживаться сценария «несмотря ни на что». Это не то, что делал бы Одиссей. Даже будучи привязанным к мачте, он требовал, чтобы его освободили, и избежал водной гибели только потому, что его моряки заткнули уши и не слышали его.)
Ваза с изображением Одиссея, привязанного к мачте своего корабля и слушающего песни сирен, около 480 г. до н. э., Афины. (Вернер Форман/Universal Images Group/Getty Images)
Важно отметить, что это была доктрина нулевой границы. Это было это не постоянный устав ФРС по управлению рынками через точки, календарные подсказки и беглое повествование о будущей траектории ставок по федеральным фондам. Вы можете видеть, как это может сбить с толку. В обычное время ФРС хочет, чтобы рынок не воспринимал ее прогноз ставки слишком серьезно. Но во время кризиса, приближающегося к нулю, он хочет, чтобы рынок воспринял его прогноз ставки как высеченный на каменном столе острием священного копья. Это нелегкая задача для центрального банка. Есть веский аргумент в пользу того, что лучший способ сделать это — давать прогнозы по ставкам только во время кризиса. Таким образом, снижается риск того, что рынки будут воспринимать обычные прогнозы как «Одиссеи» или относиться к кризисным прогнозам как к простому прогнозу.
Жалоба Уорша на точечную диаграмму и тип прогнозного руководства, которое обычно предоставляет ФРС, во многом соответствует традиции Вудфорда-Маклема. Точки — условные, индивидуальные, слабо состоявшиеся прогнозы. Их обрабатывают, как выразился Уорш, «большими ластиками». Однако рынки и комментаторы неизбежно воспринимают их как руководство ФРС. Альтернативой Уорша кажется режимная связь, а не связь по скоростному каналу. Он не говорит, что ФРС должна прекратить говорить. Он говорит, что ФРС должна перестать так много говорить и отучить рынки от идеи, что прогнозы ФРС являются ориентиром того, какими будут ставки в следующем году.
Это гораздо ближе к оригинальной коммуникативистской литературе, чем признают критики Уорша. В литературе установлено, что ожидания играют центральную роль в денежно-кредитной политике. Он не установил, что ФРС должна постоянно поддерживать аппарат прямого управления на случай чрезвычайной ситуации после того, как чрезвычайная ситуация миновала.
Таким образом, посткризисная коммуникационная практика ФРС может быть не триумфом академической экономики, а институциональным похмельем. Инструменты, разработанные для мира, привязанного к нулю, стали привычками. Точечный график, предварительное руководство и кондиционирование рынка, ориентированное на председателя, стали сами по себе считаться прозрачностью. Но прозрачность — это не то же самое, что хореография траектории скорости.
Пресс-конференция дала много информации
Первую пресс-конференцию Уорша лучше всего понимать как начало попыток развеять эту путаницу. Он подтвердил цель обеспечения стабильности цен. Он охарактеризовал экономику как стабильную, с высокой производительностью и капитальными инвестициями, ростом числа рабочих мест, идущим в ногу с ростом рабочей силы, а инфляция все еще превышает целевой показатель, отчасти из-за шоков предложения. Он подчеркнул, что ФРС может пережить шоки относительных цен первого раунда, но должна предотвратить их перерастание в более широкую инфляцию. Он также признал, что денежно-кредитная политика может быть ограничительной в некоторых секторах и менее жесткой в других, и что баланс и процентные ставки могут действовать по разным каналам.
Это еще не полная функция реакции. Но это была его первая встреча. Председатель ФРС не может просто навязать новый режим коммуникаций личным указом, особенно если цель состоит в том, чтобы сделать политику менее персонализированной и более институциональной. Сами целевые группы можно рассматривать как форму прозрачности и коммуникации. Они представляют собой механизм, с помощью которого ФРС может решить – и публично объявить – что должно заменить модель, разработанную для нулевой границы.
Если мы правы в том, что Уорш движется к чему-то более близкому к тому, за что выступали Вудфорд и коммуникаторы, нам следует ожидать, что следующие шаги будут сделаны в течение нескольких месяцев, поскольку он заменяет руководство по траектории ставок более четким руководством по режиму. Это означает лучшее объяснение цели ФРС по инфляции, ее подход к шокам предложения, ее оценку производительности и потенциального роста, ее использование рыночных цен и ее различие между политикой ставок и балансовой политикой.
Если ему это удастся, Уорш не откажется от коммуникационной революции. Он спасет его от разрушительных привычек, оставшихся после мирового финансового кризиса.