Бизнес-дайджест Breitbart: В погоне за невидимой точкой Кевина Уорша
Уорш подходит к микрофону, который он не хотел бы держать в руках
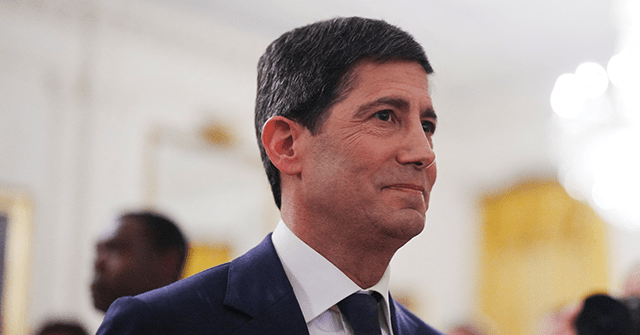
Кевин Уорш дал указание провести свое первое заседание Федерального комитета по открытому рынку в качестве председателя ФРС во вторник. Завтра он проведет свою первую пресс-конференцию. Самое интересное в этом может быть что он не говорит.
Уорш провел более десяти лет, споря ФРС говорит слишком много. Его рецепт, представленный инвесторам в прошлом году, состоял из четырех слов: «Больше думать, меньше говорить». Он считает, что центральный банк погрузился в упреждающее руководство, точечные графики и ежедневный хор чиновников, внештатно занимающихся каждой стороной каждого вопроса. Он хочет, чтобы ФРС вернулась на страницу B12 бизнес-раздела.
Что касается ставок, среда ему обязывает. Поскольку инфляция все еще повышена из-за энергетического шока в Иране, никто не ожидает никаких изменений: процентная ставка остается на уровне 3,5–3,75 процента, а разговоры за столом сместились в сторону повышение, а не сокращение, позднее в этом году. Инструмент Fed Watch CME, который рассчитывает вероятность действий ФРС, подразумеваемых ценами фьючерсных контрактов на федеральные фонды, теперь поддерживает одно повышение к концу года с маловероятностью двух повышений и 40-процентной вероятностью отсутствия повышения.
Заявление, скорее всего, утратит свою актуальность. «ослабление предвзятости», язык, намекающий на следующий ход, опущен. Уорш унаследовал комитет, который перестал желать сокращения, и трое несогласных на последнем заседании заявили, что хотят, чтобы эта формулировка исчезла. Во всяком случае, эта точка зрения, вероятно, завоевала сторонников. Сам Уорш все равно не любит включать подобные вещи в свои заявления. Но это означает, что было бы неправильно рассматривать отказ от этого языка как строго ястребиный подход. Напротив, это следует понимать как «ястребов» и реформаторов, выступающих против руководства, приходящих к одной и той же точке зрения.
Графики с точками и точки с графиками
Итак, действие переходит к точкам — Краткое изложение экономических прогнозовгде все 19 чиновников отмечают, куда, по их мнению, движутся ставки. BofA ожидает, что медианная цифра в 2026 году не будет сокращаться в этом году, что является ястребиным сдвигом по сравнению с мартом, при этом некоторые чиновники планируют прямое повышение. Прогнозы по инфляции резко повышаются, а темпы роста занижаются. Точки вот-вот принесут поистине воинственное послание.
Кроме, пожалуй, одного. Мы ожидаем, что Уорш вообще не поставит точку. Это его первая встреча, и отказ от прогнозов – это самый чистый способ подорвать процесс, который он называет «ужасным», не вступая в борьбу и не отменяя его. «Мои точки тоже не были бы идеальными», — сказал он в прошлом году, — «поэтому я бы их не дал». У него также есть оправдание, что, возможно, ему не следует делать прогнозы, основанные менее чем на месяце назад в ФРС.
Конечно, отсутствие доказательств прогноза Уорша, вероятно, не будет принято как доказательство отсутствия частного прогноза. Так что это заставит наблюдателей ФРС задуматься. охота найти невидимую точку Уорша. Без отметки на графике каждый аналитик на Уолл-стрит попытается перепроектировать позицию председателя, исходя из того, что он говорит. Большой вопрос заключается в том, будет ли теоретическая точка Уорша ниже сегодняшней ставки по федеральным фондам, на одном уровне с ней или, возможно, выше.
Репортеры, присутствовавшие в зале, скорее всего, скептически отнесутся к идее о том, что Уорш не имеет представления о том, в каком направлении будут двигаться ставки дальше. Но Давняя позиция Уорша заключается в том, что у председателя не должно быть такого мнения. Он не скрывает невидимую точку. У него просто нет ни точки, на которой можно было бы поставить точку, ни сюжета, на котором можно было бы поставить точку. Однако это будет очень неудовлетворительно для журналистов и аналитиков.
Другая проблема при попытке интерпретировать «Краткое изложение экономических прогнозов» этой встречи заключается в том, что быстро развивающиеся события в отношении война с Ираном может сделать их устаревшими в тот момент, когда они падают. Бензин был основной силой, повышавшей официальные показатели инфляции в течение трех месяцев. Но в этом месяце он, скорее всего, сыграет противоположную роль, снизив общий индекс цен.
Проведите математические расчеты. Бензин в мае составил около $4,48 за галлон и прибавил примерно четверть пункта к общему индексу потребительских цен. Сейчас галлон газа стоит около 4,05 доллара и падает, а цена на нефть марки Brent упала примерно на 78 долларов по мере открытия Ормузского пролива. Та же самая линия бензина вот-вот превратится из инфляционного попутного ветра в сопротивление аналогичного размера – колебание более чем на треть пункта в заголовке ежемесячного заголовка. Если мы предположим, что остальная часть корзины будет вести себя так же, как и в мае, индекс потребительских цен за июнь, о котором будет сообщено в июле, останется без изменений или станет отрицательным, если бензин достигнет уровня 3,90 доллара. И если падение цен на газ продолжится, июльские новости станут более сильным кандидатом на откровенно негативный заголовок.
И это связка для ястребов. Они построили свою позицию на отказе смотреть сквозь нефтяной всплеск на пути вверх. Интеллектуальная последовательность говорит о том, что вы не просматриваете его и на пути вниз. Членам комитета, которые не смогли бы пережить шок, вот-вот вручат безобидный отпечаток, на который они не рассчитывали.
Этот быстрый фазовый сдвиг инфляции на самом деле может быть ранним подтверждением позиции Уорша против прогнозного прогнозирования. В мире, где инфляция может подскочить с впечатляюще жаркого в мае до отрицательной в июле, сохранять гибкость важнее, чем создавать на рынках ложную уверенность.