Breitbart Business Digest: Кевин Уорш хочет сократить баланс ФРС
Вторая Варшская война: есть ли выход из мира количественного смягчения?
Примечание редактора: это вторая часть серии из трех статей, в которой рассматривается кандидатура Кевина Уорша на пост председателя Федеральной резервной системы. Прочтите Часть I здесь.
Наиболее важной особенностью взглядов Кевина Уорша на Федеральную резервную систему является его внимание сосредоточено на сокращении баланса.
На протяжении всего своего комментария после выступления ФРС он предупреждал о том, что он называет «экономическим импринтингом», когда рынки начинают ожидать поддержки со стороны центрального банка при любых признаках проблем. Он поддерживал экстренное количественное смягчение во время кризисов, но последовательно доказывал, что оно не должно стать постоянным. В статье, опубликованной в июне 2021 года, он раскритиковал «рискованную стратегию ФРС по наполнению пунша», предупредив, что «к этому моменту экстренное оправдание количественного смягчения уже прошло, а сохранение денежно-кредитных условий на сверхмягких условиях рискует надуть пузыри активов и будущую нестабильность».
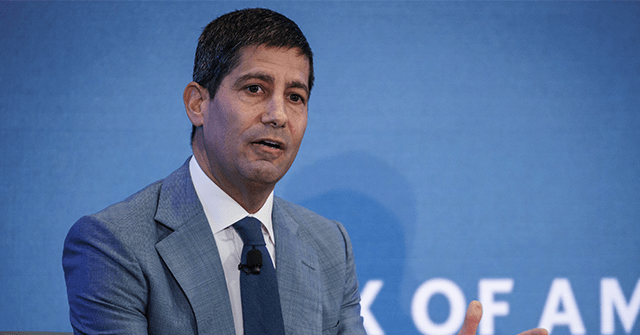
Бывший управляющий Федеральной резервной системы Кевин Уорш выступает на саммите мировой экономики Semafor в Вашингтоне, округ Колумбия, 18 апреля 2024 года. (Сэмюэл Корум/Bloomberg через Getty Images)
Критика Уорша обнажает то, что осталось почти незамеченным. Хотя количественное смягчение и наращивание теперь уже огромного баланса ФРС началось как экстренная реакция на события 2008 года, когда ФРС изо всех сил пыталась найти способ сделать денежно-кредитную политику еще более адаптивной, несмотря на снижение целевой процентной ставки до нуля, это каким-то образом метастазировал в стандартную операционную процедуру для центрального банка. Без какого-либо реального общественного обсуждения и без законодательства, которое могло бы придать трансформации демократическую легитимность, ФРС перевела нашу финансовую систему из состояния скудных резервов в состояние, которое она называет обильными резервами.
Выведение банковского дела из призрачного мира «обильных резервов»
Большинство американцев понятия не имеют, насколько значительным был этот сдвиг парадигмы. Подробности скрыты от простых граждан. Сколько американцев знают, что ФРС больше даже не вводит резервные требования потому что система настолько переполнена резервами, что обязательные уровни являются излишними? Даже многие финансовые профессионалы по-прежнему считают, что ФРС требует от банков держать резервы.
Вот как ФРС объяснила этот сдвиг в 2020 году:
«В течение многих лет резервные требования играли центральную роль в реализации денежно-кредитной политики, создавая стабильный спрос на резервы. В январе 2019 года FOMC объявил о своем намерении проводить денежно-кредитную политику в режиме достаточных резервов. Резервные требования не играют существенной роли в этой операционной структуре.
В свете перехода к режиму достаточных резервов Совет директоров снизил нормативы резервных требований до нуля процентов, начиная с 26 марта, начала следующего периода поддержания резервов. Это действие устраняет резервные требования для тысяч депозитных учреждений и поможет поддержать кредитование домохозяйств и бизнеса».
Отменены не только резервные требования. Итак, является ли эффективность основного показателя политики ФРС, ставка по федеральным фондам. Хотя ФРС по-прежнему объявляет цель по федеральным фондам, настоящим рычагом денежно-кредитной политики теперь являются проценты, выплачиваемые по резервам. Вся финансовая система стала своего рода теневая банковская системагде реальные операции имеют лишь теневое сходство с исторической версией, которую большая часть общественности все еще считает действующей.
Уорш размышлял над этим дольше и тщательнее, чем кто-либо другой. В своем выступлении в 2017 году он отметил, что «стратегия нормализации» ФРС, сочетающая медленное повышение ставок с очень постепенным снижением баланса, «заметно отличается от того, что было согласовано, когда мы задумывали QE в «военном кабинете» на фоне кризиса». Он призвал к более четкому общению и более стратегическому выходу, который позволил бы минимизировать дестабилизацию рынка при этом ясно давая понять, что ФРС не будет поддерживать рынки бесконечно.
Предостерегающий опыт Джерома Пауэлла в 2018 году, когда его сокращение баланса «на автопилоте» спровоцировало распродажу и вызвало разворот, демонстрирует проблему. Но это не отменяет цели. Во всяком случае, это демонстрирует, насколько укоренились зависимость рынка от ликвидности ФРС стал, и именно об этом предупреждал Уорш. Работая с министром финансов Скоттом Бессентом над тем, что наблюдатели называют скоординированным денежно-фискальным подходом, Уорш, возможно, наконец получит возможность провести стратегическое сокращение баланса, за которое он давно выступает. Сделать это правильно было бы его самым важным достижением.
Критики часто предполагают, что сокращение баланса ФРС должно привести к ужесточению финансовых условий, но Уорш так не считает. Его аргумент более тонкий: если рынки будут уверены, что денежно-кредитная политика останется адаптивной, когда это необходимо, и что нормализация баланса является частью долгосрочной стратегии, а не внезапным шоком, этот процесс не должен вызывать новую «истерику сокращения». Фактически, восстановление финансовой системы, более ориентированной на рынок, могло бы улучшить обнаружение цен и распределение инвестицийподдерживая устойчивый рост без зависимости от избыточной ликвидности.
Ставки высоки. Если Уорш удалось сократить баланс и отучив рынки от поддержки со стороны ФРС, он восстановит что-то более близкое к нормальной денежно-кредитной политике и функционированию рынка. Если он потерпит неудачу – или если эта попытка спровоцирует новый кризис – это подтвердит критиков, которые говорят, что QE создало ловушку, из которой ФРС никогда не сможет выбраться.
Завтра: Как Уорш планирует реформировать систему внутреннего принятия решений и управления ФРС.